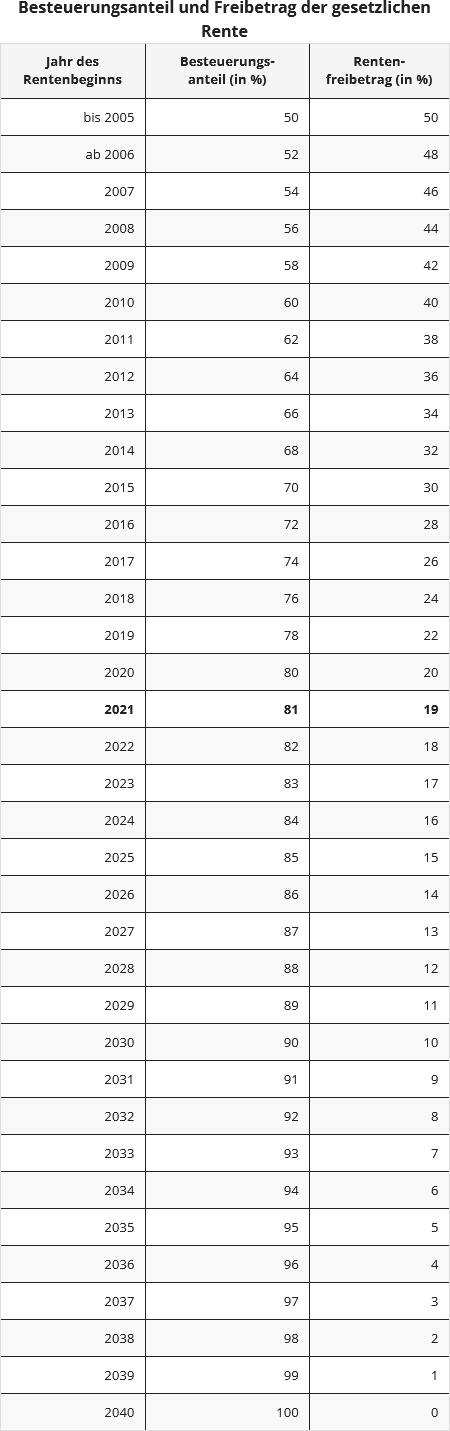
Pentru persoanele care au ieșit la pensie în 2005 sau înainte, partea neimpozabilă era de 50%. Din pensia neimpozabilă se formează o sumă forfetară (personală), astfel încât acești pensionari pot beneficia de un "forfait de pensie" de 50% începând cu 2005. Acest forfait de pensie rămâne neschimbat pe viață.
Din 2005, așa-numita cotă de impozitare crește anual cu două puncte procentuale, iar din 2021 cu un punct procentual pe an. Astfel, persoanele care ies la pensie începând cu 2040 trebuie să își impoziteze integral veniturile din pensia legală.
Hans Müller a ieșit la pensie la 1 ianuarie 2009 și a primit anul trecut o pensie legală de 12.000 Euro. Pentru Hans Müller, 58% din pensie este impozabilă, iar forfetarul de pensie este de 42%. Astfel, Müller ar trebui să declare 6.960 Euro ca venituri la fisc. Totuși, dacă nu are alte venituri, nu trebuie să depună o declarație fiscală, deoarece suma este sub forfetarul de bază de 9.744 Euro (2021).
Suma neimpozabilă din pensie pe viață pentru Hans Müller este de 5.040 Euro. Veniturile care depășesc acest forfetar ar trebui impozitate doar dacă depășesc și forfetarul de bază.
Veniturile din închiriere și leasing sau câștigurile de capital trebuie însă adăugate la venit.
Dacă Hans Müller ar primi o pensie de 15.000 Euro și ar ieși la pensie abia în 2021, atunci ar trebui să impoziteze 12.150 Euro (81%) din pensie și, prin urmare, să depună și o declarație fiscală.
Atenție: Suma neimpozabilă din pensie pentru Müller rămâne aceeași până la sfârșitul vieții sale. Chiar dacă, după ajustările de pensie, veniturile sale din pensie cresc, în primul exemplu, doar 5.040 Euro ar rămâne neimpozabili în fiecare an. Forfetarul se referă la o sumă concretă de bani, nu la un procent din pensia respectivă. Astfel, domnul Müller trebuie să impoziteze integral ajustările viitoare ale pensiei.