Pot fi distribuite costurile mari de renovare pe cinci ani?
Persoanele cu dizabilități se confruntă adesea cu cheltuieli foarte mari, pe care alte persoane sănătoase nu le au. Acest lucru este valabil mai ales pentru o reamenajare a locuinței adaptată dizabilităților, cum ar fi lucrări de renovare fără bariere în locuință, instalarea unui lift, adăugarea unui ascensor, construirea unei rampe pentru scaun cu rotile, adaptarea vehiculului etc.
Deoarece acestea sunt cheltuieli inevitabile, ele sunt deductibile ca sarcini excepționale de natură generală conform § 33 EStG, cu aplicarea unei sarcini rezonabile. Cheltuielile trebuie declarate în valoarea integrală în anul plății în declarația fiscală, conform principiului fiscal al fluxului de numerar.
Cu toate acestea, deducerea integrală în anul cheltuielii poate fi inutilă dacă sarcinile excepționale sunt mai mari decât suma totală a veniturilor de la care ar trebui deduse. Astfel, deductibilitatea fiscală nu aduce efectul de ușurare dorit. În acest caz, Curtea Federală Fiscală a sugerat o reglementare de clemență (§ 163 AO): Persoanele afectate ar trebui să aibă posibilitatea de a distribui cheltuielile mari pe mai mulți ani (Hotărârea BFH din 22.10.2009, VI R 7/09).
Cu toate acestea, administrația fiscală se opune și declară încă în directivele privind impozitul pe venit din 2015:
"O distribuire pe mai mulți ani nu este permisă" (R 33.4 alin. 4 și 5 EStR). Din păcate, Curtea Federală Fiscală a confirmat poziția dură a fiscului și a decis că sarcinile excepționale sunt, în principiu, deductibile în anul în care au fost efectuate. Costurile mari pentru reamenajarea locuinței adaptate dizabilităților nu pot fi distribuite pe mai mulți ani din motive de clemență, dacă în anul calendaristic în care au fost efectuate au un impact fiscal foarte limitat (Hotărârea BFH din 12.7.2017, VI R 36/15).
(2021): Pot fi distribuite costurile mari de renovare pe cinci ani?
Se poate deduce o rată mai mare a kilometrajului pentru călătoriile private?
Persoanele cu dizabilități pot deduce cheltuielile pentru deplasări private într-un "cadru rezonabil" ca sarcini excepționale de natură generală conform § 33 EStG, iar biroul fiscal va aplica o sarcină suportabilă. Această facilitate fiscală interesantă se acordă suplimentar față de suma forfetară pentru dizabilitate. Cu toate acestea, amploarea reducerii fiscale depinde de tipul și gravitatea dizabilității.
Aici se fac distincții între două grupuri:
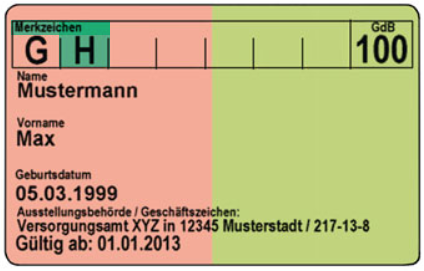
- Persoane cu dificultăți de mers și stat în picioare cu un grad de dizabilitate (GdB) de cel puțin 80 sau cu un GdB de cel puțin 70 și semnul "G": Aceste persoane pot deduce toate deplasările inevitabile cauzate de dizabilitate pentru rezolvarea problemelor private ca sarcină excepțională, în măsura în care acestea sunt dovedite sau credibile (scrisoarea BMF din 29.4.1996, BStBl. 1996 I p. 446). Fără dovadă, biroul fiscal recunoaște o distanță parcursă de 3.000 km, ceea ce corespunde unei sume forfetare de 900 Euro (3.000 km x 0,30 Euro).
- Persoane cu dificultăți excepționale de mers cu semnul "aG", persoane nevăzătoare sau cu dizabilități cu semnele "H" și "Bl". Aceste persoane pot deduce nu doar cheltuielile pentru deplasările inevitabile cauzate de dizabilitate, ci și pentru deplasări de agrement, recreere și vizite, în măsura în care acestea sunt dovedite sau credibile (scrisoarea BMF din 29.4.1996, BStBl. 1996 I p. 446). Biroul fiscal nu recunoaște deplasările dovedite sau credibile în mod nelimitat, ci doar într-un "cadru rezonabil". Ca rezonabil se consideră o distanță parcursă de 15.000 km pe an, dar nu există o sumă forfetară (hotărârea BFH din 2.10.1992, BStBl. 1993 II p. 286).
Începând cu 2021, pentru persoanele menționate anterior se introduce în lege o nouă sumă forfetară pentru costurile de transport cauzate de dizabilitate; aceasta este de
- primul grup: 900 Euro,
- al doilea grup: 4.500 Euro.
Biroul fiscal va aplica, ca și până acum, sarcina suportabilă la aceste sume forfetare (§ 33 alin. 2a EStG, introdusă prin "Legea privind suma forfetară pentru dizabilitate" din 9.12.2020).
I N F O
Cum sunt luate în considerare costurile măsurilor de renovare datorate unui handicap?
Dacă un membru al familiei este afectat de un handicap, sunt adesea necesare măsuri semnificative de renovare în locuință sau la casa proprie pentru a permite persoanei cu handicap să trăiască în continuare în mediul său obișnuit, în ciuda restricțiilor de sănătate, și pentru a evita mutarea într-un cămin de îngrijire.
Astfel de cheltuieli pentru măsuri de renovare legate de handicap pot fi deductibile ca sarcini extraordinare dacă respectați anumite condiții.
Costuri pentru renovarea dușului
În prezent, Tribunalul Fiscal din Baden-Württemberg a recunoscut cheltuielile pentru renovarea dușului în întregime ca sarcini extraordinare conform § 33 EStG, deși se aplică o sarcină suportabilă. Cheltuielile pentru materiale și manoperă reprezintă costuri medicale, deoarece servesc direct la ameliorarea unei boli (Tribunalul Fiscal din Baden-Württemberg din 19.3.2014, 1 K 3301/12).
Der Fall
O doamnă singură suferă de scleroză multiplă și are un grad de handicap de 50. Un nivel de îngrijire nu este (încă) certificat. În casa ei, își renovează dușul pentru a fi accesibil persoanelor cu handicap: cada de duș este îndepărtată și este instalat un element de duș la nivelul podelei, armăturile sunt reînnoite, cabina de duș este placată cu faianță nouă și prevăzută cu o ușă. După aceea, dușul este accesibil la nivelul podelei și poate fi utilizat cu un scaun cu rotile.
Tribunalul Fiscal nu a luat în considerare o valoare de schimb pentru noul duș. Conform noii jurisprudențe BFH, în cazul măsurilor de renovare legate de handicap, cheltuielile sunt atât de mult determinate de situația de constrângere a handicapului încât "obținerea unei eventuale valori de schimb trece în plan secundar în lumina circumstanțelor generale" (BFH, hotărârea din 24.2.2011, BStBl. 2011 II p. 1012).
De asemenea, un avantaj comercial nu este luat în considerare: "O valoare de schimb care se bazează exclusiv pe utilizarea posibilă a renovărilor de către membrii familiei fără handicap nu este o valoare de schimb reală și, prin urmare, nu este adecvată pentru a justifica o interdicție de deducere" (BFH, hotărârea din 22.10.2009, BStBl. 2010 II p. 280).
Costuri pentru instalarea unui lift
Cheltuielile pentru instalarea unui lift în propria casă nu au fost recunoscute ca sarcini extraordinare. De asemenea, nu a fost recunoscut un turn de lift adăugat la clădirea existentă. Acest lucru a fost justificat prin faptul că o astfel de măsură de construcție este, de asemenea, avantajoasă pentru persoanele fără handicap și, prin urmare, duce la o creștere a valorii clădirii.
Cu toate acestea, conform noii jurisprudențe BFH, problema valorii de schimb și a avantajului comercial nu mai joacă un rol esențial (BFH, hotărârea din 22.10.2009, BStBl. 2010 II p. 280; BFH, hotărârea din 24.2.2011, BStBl. 2011 II p. 1012).
Tribunalul Fiscal din Köln a recunoscut costurile pentru instalarea unui lift în valoare de 65.000 Euro ca sarcini extraordinare, deoarece instalarea unui lift de scară mai ieftin nu a fost posibilă din motive tehnice (Tribunalul Fiscal din Köln din 27.8.2014, 14 K 2517/12, recurs).
Recent, Tribunalul Fiscal din Münster a decis că cheltuielile pentru amenajarea unui drum accesibil cu scaunul cu rotile în grădina unei case unifamiliale nu sunt necesare dacă pe cealaltă parte a casei există o terasă accesibilă cu scaunul cu rotile. Prin urmare, cheltuielile nu sunt deductibile ca sarcini extraordinare. Totuși, costurile cu forța de muncă pot fi deduse ca servicii de meșteșugari cu 20% (maximum 1.200 EUR) din impozitul datorat (hotărârea din 15.1.2020, 7 K 2740/18 E).
Cheltuielile pentru măsuri medicale indicate sunt considerate tipic ca sarcini extraordinare, fără a fi necesară o verificare a necesității din punct de vedere al motivului și al valorii în fiecare caz individual. De asemenea, trebuie avut în vedere că nu este indicat doar ceea ce este necesar din punct de vedere medical în sensul unei minime asistențe, ci orice procedură de diagnostic sau tratament care este suficient justificată.
Această evaluare medicală trebuie urmată de evaluarea fiscală, cu excepția cazului în care există un dezechilibru evident între cheltuielile necesare și cele reale. Chiar și în cazul costurilor de 65.000 Euro pentru un lift, nu există un dezechilibru evident pentru toată lumea între cheltuielile necesare și cele reale. Aceste costuri sunt adecvate.
Acest lucru este valabil mai ales dacă instalarea unui lift de scară mai ieftin nu a fost posibilă din motive tehnice.
Curtea Federală de Finanțe a clarificat deja că liftul este un "dispozitiv medical în sens restrâns" care este achiziționat exclusiv de către bolnavi sau persoane cu handicap pentru a-și ameliora suferința. În cazul unor astfel de obiecte, nu este necesar să se obțină un certificat medical oficial înainte de achiziție, deoarece nu se aplică cerințele stricte ale § 64 alin. 1 nr. 2e EStDV (BFH, hotărârea din 6.2.2014, VI R 61/12).
Tipp
Deducerea integrală în anul efectuării cheltuielilor poate fi însă inutilă dacă sarcinile extraordinare sunt mai mari decât suma totală a veniturilor de la care trebuie deduse. Astfel, deductibilitatea fiscală nu aduce efectul de ușurare dorit. Ar fi mai avantajos dacă cheltuielile mari ar putea fi repartizate pe mai mulți ani. Dar: administrația fiscală se opune și declară: "O repartizare pe mai mulți ani nu este permisă" (R 33.4 alin. 4 și 5 EStR).
Curtea Federală de Finanțe a confirmat poziția dură a fiscului: sarcinile extraordinare sunt, în principiu, deductibile în anul în care au fost efectuate. Costurile mari pentru renovarea locuinței pentru persoane cu handicap nu pot fi repartizate pe mai mulți ani din motive de echitate dacă acestea au un impact fiscal foarte limitat în anul calendaristic în care au fost efectuate (BFH, hotărârea din 12.7.2017, VI R 36/15).
(2021): Cum sunt luate în considerare costurile măsurilor de renovare datorate unui handicap?
Care noi niveluri de îngrijire corespund neajutorării?
Persoanele cu dizabilități au dreptul la o sumă forfetară pentru dizabilitate, care variază în funcție de gradul de dizabilitate. În caz de neajutorare (semnul "H") și orbire (semnul "Bl"), suma forfetară pentru dizabilitate este de 7.400 Euro începând cu 2021, indiferent de gradul de dizabilitate (până în 2020: 3.700 Euro; § 33b EStG).
Până în 2016, clasificarea ca persoană cu nevoie de îngrijire severă în nivelul de îngrijire III conform deciziei casei de asigurări de îngrijire era echivalentă cu semnul "H" (§ 65 Abs. 2 EStDV).
Persoanele care îngrijesc un pacient la domiciliu au dreptul la suma forfetară pentru îngrijire. Începând cu 2021, suma forfetară pentru îngrijire la domiciliu este dublată pentru gradul de îngrijire 4 sau 5 și se introduce o sumă forfetară pentru gradele de îngrijire 2 și 3. Suma forfetară este
- pentru gradul de îngrijire 2: 600 Euro
- pentru gradul de îngrijire 3: 1.100 Euro
- pentru gradul de îngrijire 4 sau 5 sau neajutorare: 1.800 Euro
Din 2017, clasificarea nevoii de îngrijire se face - în loc de trei niveluri de îngrijire - mult mai detaliat în cinci grade de îngrijire. Accentul se pune pe nevoia reală de sprijin, măsurată în funcție de gradul de autonomie - indiferent dacă cineva suferă de o deficiență mentală sau fizică. Se iau în considerare deficiențele fizice, mentale și psihice și se includ în evaluarea nevoii de îngrijire.
Toți cei care au primit anterior prestații de asigurare de îngrijire au fost transferați în noul sistem de la 1.1.2017 fără o nouă evaluare. Nu trebuie să depună o cerere pentru clasificarea într-un nou grad de îngrijire. Anterior, pentru scopuri fiscale, nivelul de îngrijire III era echivalent cu semnul "H" (neajutorat) din legitimația de handicap.
Din 2017, semnul "H" este echivalent cu clasificarea în gradele de îngrijire 4 și 5. Dacă persoana care necesită îngrijire are gradul de îngrijire 4 sau 5,
- persoana care necesită îngrijire primește suma forfetară pentru dizabilitate majorată de 7.400 Euro și
- persoana care îngrijește la domiciliu primește suma forfetară pentru îngrijire (scrisoarea BMF din 19.8.2016).
Noul grad de îngrijire 4 se aplică pentru nivelul de îngrijire III anterior, precum și pentru nivelul de îngrijire II anterior cu competență zilnică semnificativ redusă. Noul grad de îngrijire 5 se aplică pentru nivelul de îngrijire III anterior cu competență zilnică semnificativ redusă și cazurile speciale ale nivelului de îngrijire III.
(2021): Care noi niveluri de îngrijire corespund neajutorării?
Ce cheltuieli sunt acoperite de suma forfetară pentru persoanele cu dizabilități?
Multe cheltuieli care apar de obicei în cazul persoanelor cu dizabilități sunt acoperite de suma forfetară pentru dizabilitate. Acestea includ costuri pentru a face față activităților zilnice obișnuite și recurente. De asemenea, includ cheltuieli pentru îngrijire, indiferent dacă aceasta are loc acasă sau într-un cămin sau ce nivel de îngrijire este necesar.
Sfat
Dacă suma cheltuielilor dumneavoastră depășește suma forfetară, ar trebui să renunțați la aceasta și să deduceți costurile ca sarcini excepționale. Trebuie să rețineți că sarcinile excepționale sunt recunoscute doar dacă depășesc sarcina suportabilă.
Sunt acoperite și costurile pentru medicamente, tratamente și servicii de asistență, precum și contribuția proprie pentru utilizarea transportului public. De asemenea, sunt incluse cheltuielile pentru dializa la domiciliu.
(2021): Ce cheltuieli sunt acoperite de suma forfetară pentru persoanele cu dizabilități?
Cine primește suma forfetară pentru persoanele cu dizabilități?
Puteți primi suma forfetară pentru handicap dacă puteți dovedi un anumit grad de handicap. Este considerată persoană cu handicap cea care are o afecțiune fizică, mentală sau emoțională timp de mai mult de șase luni.
Gradul de handicap este stabilit de obicei de către oficiul de asistență socială. De la un grad de handicap de 50, primiți un permis de handicap grav; până la un grad de 45, oficiul emite o decizie de stabilire. Aceste decizii sunt obligatorii pentru administrația financiară.
Puteți solicita suma forfetară pentru handicap pentru dumneavoastră, soțul/soția cu handicap sau copilul dumneavoastră cu handicap. Transferul sumei forfetare de la părinți sau frați cu handicap nu este posibil.
Sfat: În cazul unei stabiliri retroactive a gradului de handicap pentru mai mulți ani, puteți solicita retroactiv suma forfetară pentru anii în care vi se recunoaște un grad de handicap. Ar trebui să vă înregistrați cererile fiscale cât mai curând posibil după stabilirea gradului de handicap, deoarece există anumite termene care trebuie respectate.
Lohnsteuer kompakt
Suma forfetară pentru handicap este o sumă anuală. Se acordă integral chiar dacă handicapul apare sau dispare în cursul anului. Dacă gradul de handicap este mărit sau redus în cursul anului, suma anuală se bazează pe gradul de handicap mai mare (R 33b Abs. 7 EStR).
Dacă apar mai multe handicapuri din motive diferite, se ia în considerare handicapul care conduce la cea mai mare sumă forfetară. Suma forfetară pentru handicap are un efect fiscal complet, deoarece nu se aplică o sarcină rezonabilă.
Întrebarea este dacă, pe lângă suma forfetară pentru handicap, cheltuielile de îngrijire pot fi deduse ca sarcini excepționale conform § 33 EStG sau dacă trebuie renunțat la suma forfetară pentru aceasta. Din 2008 se aplică următoarea reglementare:
Dacă solicitați suma forfetară pentru handicap conform § 33b Abs. 3 EStG, cheltuielile de îngrijire nu sunt recunoscute suplimentar ca sarcini excepționale conform § 33 EStG. Se aplică principiul "sau-sau" (R 33.3 Abs. 4 EStR 2008).
Trebuie să decideți: fie solicitați suma forfetară pentru handicap, fie deduceți costurile de îngrijire pe baza dovezilor ca sarcini excepționale. La prezentarea dovezilor, indemnizația de îngrijire de la asigurarea de îngrijire trebuie dedusă, iar administrația financiară scade sarcina rezonabilă din suma rămasă. Pentru ca deducerea conform § 33 EStG să fie mai avantajoasă, cheltuielile trebuie să fie mai mari decât suma forfetară pentru handicap, indemnizația de îngrijire primită și sarcina rezonabilă.
(2021): Cine primește suma forfetară pentru persoanele cu dizabilități?
Cum se dovedește un handicap?
Dovada dizabilității se face prin intermediul biroului de asistență socială. De la un grad de dizabilitate de 50%, primiți un permis de handicap sever, până la un grad de 45, biroul emite o decizie de stabilire. Administrația financiară este obligată să respecte aceste decizii.
În cazul în care primiți o pensie sau alte venituri din cauza dizabilității, de obicei sunt suficiente ca dovezi și certificatul de pensie sau documente similare.
Pentru acordarea sumei forfetare majorate pentru persoane neajutorate sau nevăzătoare, trebuie să fie înscris în permisul de handicap sever mențiunea „H” sau „Bl”. În cazul persoanelor neajutorate, este suficient și decizia casei de asigurări de îngrijire privind clasificarea ca persoană care necesită îngrijire de nivel III (până în 2016) sau acordarea gradului de îngrijire 4 sau 5 (începând cu 2017).
(2021): Cum se dovedește un handicap?
Când se consideră orbire?
Persoanele nevăzătoare primesc suma forfetară de handicap majorată de 7.400 Euro pe an. Se consideră că o persoană este nevăzătoare atunci când are o acuitate vizuală de cel mult două procente la ochiul mai bun.
Persoanele cu deficiențe de auz nu primesc suma forfetară de handicap majorată.
Dovada nevoii de ajutor se face cu legitimația de handicap, în care este înscris semnul „Bl“. Ca dovadă poate servi și decizia oficiului de asistență socială, în care sunt menționate constatările corespunzătoare.
(2021): Când se consideră orbire?
Când este considerată o persoană neajutorată?
Persoanele neajutorate primesc o sumă forfetară de handicap mărită de 7.400 Euro. Conform legii privind impozitul pe venit, o persoană este considerată neajutorată „dacă are nevoie permanent de ajutor străin pentru o serie de activități frecvente și regulate pentru a-și asigura existența personală în fiecare zi“ (33b alin. 6 fraza 3 EStG). Acest ajutor poate include, de exemplu, îmbrăcarea și dezbrăcarea, mâncatul și igiena personală.
Suma forfetară nu se acordă în caz de neajutorare temporară, ci doar dacă starea durează mai mult de șase luni.
Dovada neajutorării
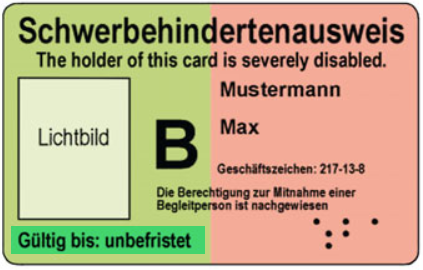
Dovada neajutorării se face cu legitimația de handicap, în care este înscris semnul „H“. Ca dovadă poate servi și decizia oficiului de asistență socială, pe care sunt notate scutirile corespunzătoare. Semnul 'H' corespunde gradului de îngrijire 4 sau 5 (începând cu 2017).
Sfat: Suma forfetară de handicap mărită este independentă de gradul de handicap, deci poate fi acordată și pentru un grad de handicap sub 50.
(2021): Când este considerată o persoană neajutorată?
Ce se întâmplă dacă gradul de dizabilitate se modifică?
Indemnizația forfetară pentru handicap se aplică întotdeauna pentru un an întreg. Dacă gradul de handicap (GdB) se modifică în cursul anului, vi se va acorda întotdeauna indemnizația forfetară corespunzătoare celui mai mare grad stabilit de medicul expert în anul calendaristic respectiv.
Beispiel
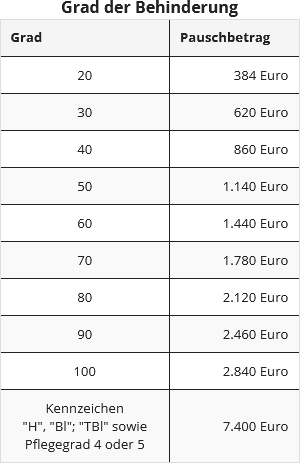
Max are un GdB de 50. În cursul anului, starea sa de sănătate se deteriorează. Un expert îl reevaluează la un GdB de 65. Prin urmare, Max poate beneficia în acest an de indemnizația forfetară mai mare de 1.780 Euro.
(2021): Ce se întâmplă dacă gradul de dizabilitate se modifică?