Cum pot introduce deducerea fiscală pentru copii în ELStAM?
Deși deducerea fiscală pentru copii se acordă retroactiv, o puteți include în caracteristicile electronice de impozitare a salariului (ELStAM). Deși nu veți plăti mai puțin impozit pe venit în avans, povara fiscală pe parcursul anului poate scădea. Acest lucru se datorează faptului că deducerea fiscală pentru copii este luată în considerare la calculul impozitului bisericesc și al contribuției de solidaritate, care sunt astfel reduse. Trebuie să înregistrați deducerea la biroul fiscal. Pentru aceasta, ar trebui să aduceți următoarele documente:
Carte de identitate sau pașaport
Certificat de impozitare a salariului
Certificat de naștere
Dacă nu sunteți căsătoriți, certificatul de recunoaștere a paternității
Dacă este cazul, certificat de viață pentru copiii care sunt înregistrați la o altă adresă
Certificatul de viață nu trebuie să fie mai vechi de trei ani. Cei care nu pot prezenta certificatul de viață, de exemplu, pentru că copilul locuiește în străinătate, trebuie să contacteze biroul fiscal. Acolo, funcționarul fiscal va introduce deducerea fiscală pentru copii.
Și părinții copiilor majori trebuie să se adreseze biroului fiscal pentru a înregistra deducerile.
Deoarece copiii, la fel ca părinții, au dreptul la sume neimpozabile anuale la impozitul pe venit, povara fiscală poate fi redusă complet legal. Chiar dacă, din cauza dobânzilor scăzute, suma forfetară pentru economii nu mai este epuizată la fel de repede ca înainte, părinții ar trebui să ia în considerare în ce măsură este util să distribuie veniturile din capital.
De exemplu, la o dobândă de 1%, trebuie să aveți deja peste 80.100 euro investiți pentru a depăși suma forfetară pentru economii de 801 euro. Cu următoarele scutiri fiscale majorate, 2021 și copiii pot beneficia, dacă au exclusiv venituri din capital:
Suma de bază neimpozabilă 9.744 euro
Suma forfetară pentru economii 801 euro
Suma forfetară pentru cheltuieli speciale 36 euro
Total neimpozabil (per copil) 10.581 euro.
Asta înseamnă: Dobânzile, dividendele și alte venituri din capital, inclusiv câștigurile din vânzarea de valori mobiliare achiziționate după 2008, sunt neimpozabile până la suma de 10.245 euro în acest an.
Donarea de capital către copii este scutită de impozitul pe donație până la o sumă de 400.000 euro per copil. Totuși, administrația fiscală recunoaște transferul de active în cadrul familiei doar dacă nu este efectuat exclusiv din motive de evitare a impozitelor. Donația trebuie să respecte prevederile legale și să fie credibilă. Condiția minimă este un cont sau un depozit pe numele copilului.
În plus, părinții nu mai pot accesa cu ușurință capitalul donat și dobânzile acestuia pentru propriile scopuri. De asemenea, trebuie avut în vedere că copiii cu venituri mari trebuie să plătească propriile contribuții la asigurarea de sănătate. Pentru alte măsuri de sprijin, cum ar fi BAföG, trebuie respectate anumite limite de venit și avere. Prin urmare, în cazul transferurilor de active mai mari și mai complexe, este recomandabil să solicitați consiliere prealabilă din punct de vedere legal și fiscal.
Primesc același cuantum al alocației pentru toți copiii mei?
Dacă aveți mai mulți copii, nu veți primi același cuantum al alocației pentru fiecare copil. Dreptul la alocația pentru copii este:
Alocația pentru copii este plătită întotdeauna pentru copiii până la vârsta de 18 ani. Nu contează cât de mare este venitul copilului.
Pentru copiii majori, dreptul continuă până la împlinirea vârstei de 25 de ani, atât timp cât sunt în formare sau fac serviciu voluntar. Alocația pentru copii este plătită de biroul de prestații familiale al Agenției Federale pentru Ocuparea Forței de Muncă. Membrii serviciului public sau beneficiarii de pensii primesc banii de la angajatorii lor.
Un copil pentru care nu primiți personal alocații familiale poate crește dreptul la alocații familiale pentru ceilalți copii ai dvs. ca așa-numit copil contabilizat. De exemplu: Un cuplu căsătorit are trei copii împreună, iar bărbatul are și un copil dintr-o relație anterioară. Copilul locuiește cu mama sa biologică, care primește și ea alocație pentru copii.
Dacă a doua soție își numește acum soțul ca beneficiar, primul copil al acestuia poate fi inclus ca copil luat în considerare. Cuplul nu va primi alocații familiale pentru acest copil, însă ceilalți copii vor fi luați în calcul ca al doilea, al treilea și al patrulea copil. În consecință, familia va primi cu 372 de euro mai mult alocație pentru copii pe parcursul anului.
Notă: Curtea Fiscală Federală s-a pronunțat cu privire la așa-numiții copii numărați în contextul parteneriatelor necăsătorite după cum urmează: Dacă părinții unui copil comun trăiesc împreună într-un parteneriat necăsătorit și doi copii mai mari ai unuia dintre părinți dintr-o altă relație sunt, de asemenea, incluși în gospodăria lor, celălalt părinte nu primește cuantumul majorat al alocației pentru copii pentru un al treilea copil pentru copilul comun în conformitate cu articolul 66 alineatul (1) EStG (hotărârea BFH din 25 aprilie 2018, III R 24/17).
Am dreptul la alocația pentru copii doar pentru copiii mei biologici?
Nu. Dreptul la alocația pentru copii există pentru copiii biologici ai solicitantului și pentru copiii săi adoptați. Pentru copiii aflați în plasament, puteți solicita alocația pentru copii dacă aceștia locuiesc în familia dumneavoastră și există o relație permanentă de supraveghere, îngrijire și educație. De asemenea, relația de îngrijire cu părinții biologici nu trebuie să mai existe. Vizitele ocazionale ale părinților biologici nu sunt o problemă. Dacă ați luat frați în gospodăria dumneavoastră, aveți dreptul la alocația pentru copii dacă aceștia pot fi asimilați copiilor aflați în plasament.
Alocația pentru copii se plătește și dacă în gospodăria dumneavoastră locuiește un copil vitreg sau un nepot. În aceste cazuri, nu există o relație de filiație în sensul legislației fiscale. Prin urmare, părinții vitregi sau bunicii nu beneficiază automat de o deducere fiscală pentru copii, ci doar dacă părinții biologici transferă deducerile pentru copii în anexa K către noile persoane de referință. Dacă pentru orfani sau copiii care nu știu unde se află părinții lor nu există o altă persoană îndreptățită, copiii pot primi ei înșiși alocația pentru copii. Ei primesc suma care le-ar reveni pentru propriul lor prim copil.
Dacă, în calitate de părinți, ați dat un copil spre adopție, relația de filiație dintre dumneavoastră și copil se încheie în acel moment. În același timp, se încheie și dreptul dumneavoastră la alocația pentru copii și la deducerile fiscale.
Tipp
Pentru un copil pe care l-ați primit în gospodăria dumneavoastră cu intenția de a-l adopta, puteți primi alocația pentru copii chiar înainte de adopție, deoarece, de obicei, există o relație de plasament.
Cum îmi reduc impozitul bisericesc prin solicitarea alocației pentru copii?
Valoarea impozitului bisericesc depinde de locul dumneavoastră de reședință. Dacă locuiți în Bavaria sau Baden-Württemberg, membrii bisericii plătesc 8%, în celelalte landuri 9%. Baza este impozitul pe venit stabilit. Prin urmare, plătiți ca impozit bisericesc 8% sau 9% din impozitul pe venit.
Rețineți: Impozitul bisericesc este luat în considerare cu același procent și în cadrul impozitului reținut la sursă. Dacă angajații au sume forfetare pentru copii în caracteristicile electronice de deducere a impozitului pe salarii (ELStAM), impozitul bisericesc lunar se calculează pe baza unui impozit pe salariu "fictiv".
Kirchensteuer ohne Kinderfreibetrag:
Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul dumneavoastră bisericesc lunar este de 36,10 Euro. Impozit bisericesc cu două sume forfetare pentru copii: Locuiți în Berlin și aveți un salariu brut lunar de 3.000 Euro în clasa de impozitare IV. Impozitul dumneavoastră bisericesc lunar este acum de 18,36 Euro.
Așadar, dacă în ELStAM este înregistrat un "număr de sume forfetare pentru copii", nu se reduce impozitul lunar pe salariu, ci doar impozitul bisericesc lunar și contribuția de solidaritate lunară. Acest lucru se aplică și dacă primiți alocația pentru copii în timpul anului.
În cadrul evaluării impozitului pe venit, sumele forfetare pentru copii reduc venitul impozabil doar dacă alocația pentru copii nu este mai avantajoasă decât avantajul fiscal. Totuși, pentru calculul impozitului bisericesc (și al contribuției de solidaritate), sumele forfetare pentru copii sunt deduse "fictiv".
Avantaj: Chiar dacă copiii sunt luați în considerare doar pentru o parte a anului, pentru calculul impozitului bisericesc și al contribuției de solidaritate se deduc întotdeauna suma forfetară completă pentru copii și suma forfetară BEA. Acest lucru este valabil în cazul în care formarea profesională se încheie sau la nașterea unui copil.
Cum sunt legate alocația pentru copii și deducerea fiscală pentru copii?
Pentru scutirile fiscale se aplică aceleași condiții ca și pentru dreptul la alocația pentru copii: trebuie să existe o relație de rudenie, copilul trebuie să facă parte din gospodăria dumneavoastră și să fie sub 18 ani sau să îndeplinească condițiile pentru prelungirea dreptului la alocația pentru copii.
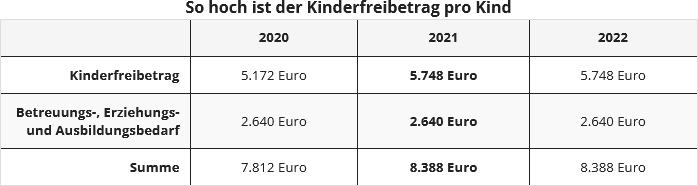
Scutirea anuală pentru copii este în anul 2021 de 5.460 euro pentru părinții care sunt impozitați împreună, iar scutirea BEA (pentru îngrijire, educație și formare) este de 2.640 euro. Astfel, părinții beneficiază de o scutire totală de 8.388 euro pe copil pentru anul fiscal 2021. Pentru persoanele impozitate separat sau singure, fiecare părinte are dreptul la jumătate din scutire.
Verificarea mai avantajoasă
Aceste scutiri sunt acordate în cadrul evaluării fiscale doar dacă economiile fiscale din scutiri sunt mai mari decât alocația pentru copii, fiind relevant dreptul la alocația pentru copii și nu alocația efectiv primită. Nu trebuie să calculați singur acest lucru. O face administrația financiară, în limbaj fiscal acest proces se numește verificarea mai avantajoasă.
Atenție: În practică, există numeroase cazuri în care facilitățile legate de copii nu sunt acordate, deoarece, deși există un "drept la alocația pentru copii" care trebuie luat în considerare, aceasta de facto nu a fost plătită. Și mai ales: deoarece plata retroactivă a alocației pentru copii a fost limitată prin lege la șase luni, de multe ori alocația pentru copii nu mai poate fi realizată ulterior. Cu alte cuvinte: părinții care au uitat să solicite la timp alocația pentru copii, deși aveau dreptul la aceasta, rămân mai mult sau mai puțin fără nimic în ceea ce privește impozitul pe venit, deoarece "dreptul la alocația pentru copii" este luat în considerare.
Astfel, se impozitează minimul de existență al copiilor. În prezent, există însă o rază de speranță: foarte ascuns în "Legea împotriva muncii ilegale și a abuzului de prestații sociale" se află o modificare legislativă care vizează facilitățile legate de copii în impozitul pe venit. Datorită unei modificări a § 31 EStG, acum nu mai contează alocația pentru copii la care aveți dreptul, ci cea plătită, dacă alocația pentru copii a fost solicitată prea târziu și nu a fost plătită. Cei afectați pot beneficia astfel de scutirile fiscale în cadrul evaluării fiscale.
Până la ce dată pot solicita retroactiv Kindergeld?
Pentru a primi alocația pentru copii, este absolut necesară o cerere. Alocația pentru copii trebuie solicitată întotdeauna în scris la casa de familie responsabilă.
Atenție: Din 1.1.2018 se aplică o regulă specială de prescripție pentru alocația pentru copii, cu o limitare a plății. Astfel, perioada de plată a fost redusă semnificativ: alocația pentru copii se plătește retroactiv doar pentru ultimele șase luni înainte de începutul lunii în care a fost primită cererea de alocație pentru copii.
Pentru calculul deducerilor fiscale, nu contează dacă ați primit efectiv alocația pentru copii sau nu. Când biroul fiscal compară, în cadrul verificării celei mai avantajoase opțiuni, valoarea alocației pentru copii și a deducerii fiscale pentru copii, nu se ia în considerare alocația pentru copii efectiv primită, ci doar dreptul dumneavoastră (vezi totuși noua reglementare în nota de mai jos).
La evaluarea impozitului pe venit, biroul fiscal verifică dacă economiile fiscale din deducerea pentru copii și deducerea BEA sunt mai mari decât alocația pentru copii. Dacă este cazul, deducerile sunt luate în considerare. Alocația pentru copii este apoi adăugată la calculul impozitului pe venit de plătit.
Dacă deducerile sunt mai mici decât alocația pentru copii, se menține alocația pentru copii. Alocația pentru copii este, așadar, un fel de plată în avans pentru un posibil avantaj fiscal. În cadrul verificării celei mai avantajoase opțiuni, se ia în considerare dreptul la alocația pentru copii, chiar dacă de facto nu a fost plătită nicio alocație pentru copii. În acest fel, decizia fiscală nu trebuie modificată dacă părinții depun o cerere de alocație pentru copii ulterior.
În prezent, trebuie să depuneți întotdeauna mai întâi cererea de alocație pentru copii, chiar dacă sperați că deducerile vor fi mai avantajoase pentru dumneavoastră. Alocația pentru copii este în orice caz adăugată la impozitul pe venit.
Atenție: În practică, există numeroase cazuri în care beneficiile legate de copii nu sunt acordate, deoarece există un "drept la alocația pentru copii" care trebuie luat în considerare, dar care de facto nu a fost plătit. Și mai ales: Deoarece plata retroactivă a alocației pentru copii a fost, de asemenea, limitată prin lege la șase luni, de multe ori alocația pentru copii nu mai poate fi realizată ulterior. Cu alte cuvinte: părinții care au uitat să solicite la timp alocația pentru copii, deși aveau dreptul la aceasta, rămân mai mult sau mai puțin fără nimic în ceea ce privește impozitul pe venit, deoarece "dreptul la alocația pentru copii" este luat în considerare. Astfel, se impozitează minimul de existență al copiilor. Totuși, există o rază de speranță: foarte ascunsă în "Legea împotriva muncii ilegale și a abuzului de prestații sociale" se află o modificare legislativă care afectează beneficiile legate de copii în impozitul pe venit. Datorită unei modificări a § 31 EStG, acum nu mai contează alocația pentru copii la care aveți dreptul, ci cea plătită, dacă alocația pentru copii a fost solicitată prea târziu și nu a fost plătită. Cei afectați pot beneficia atunci de deducerile fiscale la evaluarea fiscală.
Sfat fiscal pentru cazuri vechi: Până la mijlocul anului 2019, § 66 alin. 3 EStG prevedea: "Alocația pentru copii se plătește retroactiv doar pentru ultimele șase luni înainte de începutul lunii în care a fost primită cererea de alocație pentru copii." Au existat numeroase cazuri în care alocația pentru copii a fost stabilită retroactiv, de exemplu, în ianuarie 2018 pentru întregul an 2017, dar a fost plătită doar pentru șase luni. Administrația fiscală și casele de familie au interpretat oricum prevederea în acest sens.
Dar nu este corect! Curtea Federală de Finanțe a mustrat fiscul și, mai ales, casele de familie: Dacă alocația pentru copii este stabilită, trebuie plătită. Casele de familie ar fi trebuit să stabilească alocația pentru copii doar pentru șase luni. (Hotărârea BFH din 19.2.2020, III R 66/18).
Cazul: Reclamantul este tatăl unei fiice născute în februarie 1997. Într-o cerere depusă deja în 2015, reclamantul a declarat că fiica sa intenționa să înceapă o formare ca educatoare din septembrie 2015. Casa de familie a stabilit inițial alocația pentru copii, dar a anulat-o în iulie 2015 din lipsa unui certificat de formare. Cu o cerere primită la casa de familie abia în aprilie 2018, reclamantul a solicitat din nou alocația pentru copii, de data aceasta chiar pentru perioada din august 2015. Casa de familie a stabilit într-o decizie din aprilie 2018 alocația pentru copii începând cu luna august 2015. Totuși, a limitat plata retroactivă a alocației pentru copii la perioada octombrie 2017 - aprilie 2018 (= șase luni). Tribunalul fiscal a admis acțiunea și a recunoscut un drept de plată retroactivă și pentru lunile august 2015 - septembrie 2017.
BFH a fost de acord cu instanța inferioară. Deoarece casa de familie a stabilit retroactiv alocația pentru copii pentru o perioadă mai mare de șase luni, BFH a considerat că este obligată să plătească alocația pentru copii în această măsură reclamantului.
Ce alte prestații comparabile cu alocația pentru copii trebuie să declar?
În general, toți părinții au dreptul la alocația pentru copii, dar există excepții dacă primiți deja alte beneficii financiare. Acestea trebuie introduse în acest formular.
Dacă aveți dreptul la alocația pentru copii din asigurarea legală de accidente sau dintr-o asigurare legală de pensie, nu mai aveți dreptul la alocația pentru copii. Dacă copilul primește plăți în străinătate sau de la o instituție internațională sau supranațională comparabile cu alocația pentru copii, nu puteți solicita alocația pentru copii. Totuși, copilul poate contribui ca „copil numărat” la creșterea dreptului la alocația pentru copii pentru alți copii.
Dacă suplimentul pentru copii sau alocația pentru copii la pensie este mai mică decât alocația pentru copii, diferența va fi plătită ca alocație parțială pentru copii. Acest lucru se aplică și pentru beneficiile pe care le primiți de la un alt stat membru al Uniunii Europene, al Spațiului Economic European sau al Elveției.
Important: Trebuie să declarați drepturile la alocația pentru copii, chiar dacă nu ați primit alocația în anul respectiv. De exemplu, dacă copilul dumneavoastră s-a născut în decembrie și ați primit prima alocație în anul următor. Chiar dacă locuiți separat și nu ați primit alocația pentru copii deoarece a fost luată în calcul pentru obligația dumneavoastră de întreținere, trebuie să declarați jumătate din alocația pentru copii ca drept al dumneavoastră.
Dacă copilul meu locuiește cu fostul meu partener, trebuie să declar totuși alocația pentru copii?
Dacă pentru un copil există dreptul la alocația pentru copii, părintele care îngrijește copilul primește alocația. Totuși, dacă locuiți separat de partenerul dumneavoastră și aveți obligația de întreținere față de copil, alocația pentru copii este adăugată pe jumătate la calculul întreținerii. În acest fel, beneficiați indirect de jumătate din alocația pentru copii.
De aceea, trebuie să declarați în declarația dumneavoastră fiscală jumătate din alocația pentru copii care vă revine. Din alocația lunară de 219 Euro care v-ar reveni în anul 2021, introduceți lunar 109,50 Euro. Dacă ați fost separat pe tot parcursul anului și părintele care îngrijește copilul a primit alocația pentru copii în toată această perioadă, declarați pentru 2021 pentru primul copil 1.314 Euro (12 ori 109,50 Euro).
Nu contează dacă plătiți întreținerea completă conform „Tabelul de la Düsseldorf“ sau o sumă redusă.
Tipp
Chiar dacă, în calitate de părinte obligat la întreținere, ați renunțat oficial la calcularea jumătății alocației pentru copii, dreptul dumneavoastră la jumătate din alocația pentru copii este inclus în verificarea favorabilității, în care biroul fiscal calculează dacă alocația pentru copii sau deducerile sunt mai avantajoase pentru dumneavoastră.
Alocația pentru copii și deducerea fiscală pentru copii sunt o reducere fiscală pentru cheltuielile pe care le au părinții din cauza copiilor. Dreptul la alocația pentru copii există automat de la naștere, dar trebuie solicitat în scris. Nu copiii, așa cum se crede adesea, au dreptul la alocația pentru copii, ci părinții sau tutorii care sunt responsabili pentru bunăstarea copilului.
Alocația pentru copii Alocația pentru copii este o sumă plătită lunar, pe care părinții o primesc de obicei de la casa de familie. Alocația pentru copii nu trebuie impozitată. Valoarea alocației pentru copii depinde de numărul de copii.
Deducerea fiscală pentru copii Deducerea fiscală pentru copii nu se plătește, spre deosebire de alocația pentru copii. Deducerea se scade din venitul impozabil. Astfel, are un efect de reducere a impozitului la calculul impozitului pe venit. Alocația pentru copii plătită deja lunar reprezintă un avans pentru deducerea fiscală pentru copii. În anul 2021, deducerea fiscală pentru copii este de 5.460 Euro pentru părinții impozitați împreună, altfel 2.730 Euro pentru fiecare părinte. Deducerea BEA (pentru nevoi de îngrijire, educație și formare) este de 2.928 Euro.
Alocația pentru copii și deducerea fiscală pentru copii sunt interconectate. Dacă alocația pentru copii sau deducerea fiscală pentru copii este mai avantajoasă pentru contribuabil la sfârșitul unui an fiscal, biroul fiscal determină automat printr-o verificare a avantajului.
Dreptul la deducerea fiscală pentru copii sau alocația pentru copii Dreptul la deducerea fiscală pentru copii îl au tutorii de la nașterea copilului până la
vârsta de 18 ani.
vârsta de 25 de ani, dacă copilul este încă în formare sau studii sau efectuează un serviciu voluntar.
În cazul în care copilul este cu handicap și nu se poate întreține singur, dreptul la alocația pentru copii sau deducerea fiscală pentru copii este nelimitat în timp.
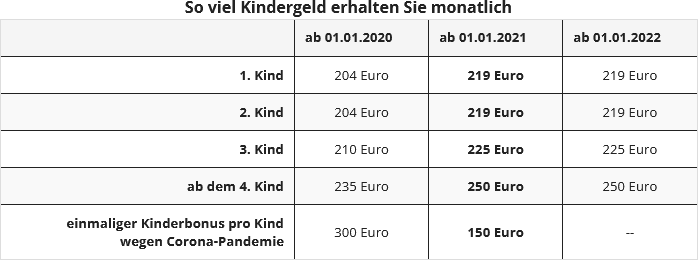
Alocația pentru copii este eșalonată în funcție de numărul de copii și se ridică la:
Alocația pentru copii se plătește pentru copii minori până la împlinirea vârstei de 18 ani. Pentru copii majori, dreptul continuă până la vârsta de 25 de ani, atâta timp cât sunt în formare profesională sau efectuează un serviciu voluntar. Alocația pentru copii este plătită de casele de familie ale Agenției Federale pentru Muncă. Angajații din serviciul public sau beneficiarii de pensii primesc de obicei banii direct de la angajatorii lor.
Tipp
Un copil pentru care nu primiți personal alocația pentru copii poate fi considerat un copil numărat pentru a crește dreptul la alocația pentru copii pentru ceilalți copii ai dumneavoastră.
Exemplu: Un cuplu are trei copii comuni, iar bărbatul are, de asemenea, un copil dintr-o relație anterioară. Copilul locuiește cu mama sa biologică, care primește și alocația pentru copii. Dacă a doua soție îl indică pe soțul ei ca persoană îndreptățită, primul copil al acestuia poate fi considerat copil numărat.
Soții nu primesc alocația pentru copii pentru acest copil, dar ceilalți copii sunt considerați al doilea, al treilea și al patrulea copil. Pe parcursul anului, familia primește astfel cu 372 Euro mai mult alocație pentru copii.
Notă: În prezent, Curtea Federală de Finanțe a decis cu privire la așa-numiții copii numărați în cadrul uniunilor consensuale după cum urmează: Dacă părinții unui copil comun trăiesc într-o uniune consensuală și în gospodăria lor sunt incluși și doi copii mai mari dintr-o altă relație a unui părinte, celălalt părinte nu primește pentru copilul comun suma majorată a alocației pentru copii pentru un al treilea copil, conform § 66 alin. 1 EStG (Hotărârea BFH din 25.4.2018, III R 24/17).
Nivelul minim de subzistență: alocațiile pentru copii sunt neconstituțional prea mici?
Minimul de existență al copiilor trebuie scutit de impozit din motive constituționale. Acest lucru se realizează prin deducerea fiscală pentru copii și deducerea BEA (pentru nevoile de îngrijire, educație și formare). Biroul fiscal verifică automat, în cadrul evaluării fiscale anuale, dacă pentru părinți aceste două deduceri sau alocația pentru copii plătită în timpul anului sunt mai avantajoase.
În timp ce deducerea BEA este neschimbată din 2010, fiind de 2.640 Euro, deducerea pentru copii a fost majorată anual în perioada 2015-2018, după patru ani de stagnare. Aceasta este de 4.368 Euro (2010-2014), 4.512 Euro (2015), 4.608 Euro (2016), 4.716 Euro (2017), 4.788 Euro (2018), 4.980 Euro (2019).
Tribunalul Fiscal din Saxonia Inferioară a exprimat în februarie 2016 îndoieli serioase cu privire la constituționalitatea deducerii pentru copii pentru anul 2014. Aceasta ar trebui să fie de cel puțin 4.440 Euro în loc de 4.368 Euro. Prin urmare, părinții ar avea dreptul la suspendarea sau anularea executării (Tribunalul Fiscal din Saxonia Inferioară din 16.2.2016, 7 V 237/15).
De asemenea, Curtea Federală Fiscală a fost de acord că pentru anul 2014 o cerere de suspendare a executării este justificată, în măsura în care se referă la o sumă de 72 Euro, cu care deducerea pentru copii este prea mică (Decizia BFH din 21.7.2016, V B 37/16).
În prezent, Tribunalul Fiscal din Saxonia Inferioară a intervenit din nou: deducerea pentru copii nu a fost doar neconstituțional de mică în 2014, ci întreaga metodă de calcul a deducerii pentru copii este neconstituțională - și, prin urmare, deducerea este prea mică și în alți ani. Prin urmare, instanța a suspendat un proces și a adresat Curții Constituționale Federale întrebarea dacă reglementarea legală privind valoarea deducerilor pentru copii este neconstituțională (Tribunalul Fiscal din Saxonia Inferioară din 2.12.2016, 7 K 83/16).
La calcularea venitului impozabil, o sumă egală cu minimul de existență trebuie să rămână neimpozitată. Nu se poate percepe impozit pe venit pentru partea din venit care ar fi primită ca prestație socială în caz de nevoie. Valoarea minimului de existență este determinată de guvernul federal la fiecare doi ani.
Deducerea pentru copii stabilită de legiuitor pe baza unei medii presupune un minim de existență material pentru toți copiii, care este mai mic decât necesarul legal de asistență socială pentru un copil de la vârsta de 6 ani. Acest lucru este valabil și pentru copiii mai mari sau majori care sunt luați în considerare, de exemplu, din cauza unei formări sau ca copii cu dizabilități.
Judecătorii financiari critică faptul că deducerea pentru copii este concepută independent de vârstă, în timp ce necesitățile legale de asistență socială pentru copii sunt dependente de vârstă și cresc odată cu vârsta copilului. La calcularea deducerii pentru copii se ia în considerare doar un minim de existență mediu de 258 Euro pe lună, care este sub dreptul la prestații sociale al unui copil de șase ani (tarif 2014: lunar 261 Euro).
Judecătorii financiari critică în mod fundamental calculul deducerii pentru copii, deoarece pentru un copil major se aplică același minim de existență ca pentru un copil minor, dar nu ca pentru un adult. Acest lucru nu este adecvat sau logic și, prin urmare, nu mai este acoperit de marja de manevră a legiuitorului. Prin urmare, deducerea pentru copii pentru fiica mai mică ar trebui să fie cu 444 Euro mai mare și pentru fiica mai mare cu 1.346 Euro mai mare.
Lohnsteuer kompakt
Acum trebuie să decidă Curtea Constituțională Federală - dar acest lucru poate dura cinci până la șase ani. Decizia este importantă pentru toți părinții care au dreptul la alocație pentru copii sau deducere pentru copii. O creștere a deducerilor pentru copii nu afectează doar contribuabilii pentru care deducerea pentru copii este mai avantajoasă decât alocația pentru copii, ci îi privește pe toți, deoarece deducerile pentru copii sunt întotdeauna luate în considerare la stabilirea impozitului bisericesc și a contribuției de solidaritate.
Pentru ca un copil de vârstă adultă să fie considerat ca făcând parte din gospodăria dumneavoastră, acesta nu trebuie neapărat să locuiască permanent în gospodăria dumneavoastră. Mai degrabă, este important să existe o locuință familială care să fie folosită de către copil și să vă asumați responsabilitatea pentru bunăstarea copilului. În plus, trebuie să existe o legătură de familie între dvs. și copil.
Astfel, un copil cu handicap care locuiește în cămin se consideră, de asemenea, parte a gospodăriei dvs. dacă îl aduceți acasă din când în când. Acest lucru este valabil și pentru copiii care urmează o formă de învățământ (studii, formare profesională etc.) sau pentru copiii care efectuează serviciul federal de voluntariat, care locuiesc departe de casă și se întorc în mod regulat la casa părintească. Copilul trebuie să locuiască în locuința dvs. cel puțin șase săptămâni pe an.
Tip: Dacă nu aveți dreptul la alocații pentru copii sau la deduceri fiscale pentru un copil adult, puteți să vă revendicați întreținerea copilului ca fiind cheltuieli extraordinare în lunile respective (2021: 812 euro pe lună).
În cazul în care alocația pentru copii a fost transferată și plătită în mod legal, introduceți "da" aici.
Alocația pentru copii este întotdeauna transferată în contul unui singur adult – adică, de obicei, al mamei sau al tatălui. Pe măsură ce crește numărul de copii (începând cu al treilea sau al patrulea copil), crește și alocația pentru copii.
Exemplu: Ursula și Martin au împreună doi copii. Căsătoria eșuează, Martin se mută, iar copiii rămân cu Ursula. Ea primește lunar alocații pentru copii în valoare de: 219 Euro + 219 Euro = 438Euro (2021).
Câțiva ani mai târziu, Martin este căsătorit cu Sandra și are, de asemenea, doi copii împreună cu ea. Cei doi copii din prima sa căsătorie sunt acum copii numărători. Prin urmare, cei doi copii noi rezultați din căsătoria cu Sandra nu sunt considerați copiii unu și doi, ci copiii trei și patru - cu condiția ca Martin să solicite alocații pentru copii. El primește apoi pentru cei doi copii din a doua căsătorie 225 euro + 250 euro = 475 euro (2021).
Dacă în schimb Sandra ar solicita alocația pentru copii, alocația pentru copii pentru Martin cu Sandra ar fi mai mică: 219 euro + 219 euro = 438 euro.
Grație regulei de numărare a copiilor veți primi alocații pentru copii mai mari. Deși nu primiți alocații pentru copii numărați, acestea schimbă ordinea copiilor, astfel încât rata mai mare a alocației pentru copii să fie plătită pentru copiii mai mici.
În familiile Patchwork, cunoscute și sub numele de familii mixte, ambii parteneri aduc adesea copii în noua căsătorie. În acest caz, trebuie solicitată o determinare a dreptului la fondul de familie al Agenției Federale pentru Ocuparea Forței de Muncă, astfel încât să se poată plăti alocații pentru copii mai mari începând cu al treilea copil.
Subiectele privind numărul de copii și determinarea dreptului sunt complexe și nu pot fi prezentate aici în mod concludent.
Introduceți aici dreptul la prestații comparabile, de ex. alocații pentru copii în străinătate, alocații pentru copii din asigurarea legală pentru accidente și pensie.
Dacă ați primit 2021 alocația germană pentru copii, cât și prestațiile străine pentru copilul dvs., vă rugăm să introduceți aici totalul prestațiilor primite.
Dacă ați avut în 2021 dreptul la prestații comparabile (de ex. alocație pentru copii în străinătate, alocații pentru copii din asigurarea legală pentru accidente și pensie), selectați „Da”.
Important: dreptul la alocația pentru copii este determinat automat pe baza înregistrărilor dvs. și utilizat ca bază pentru calculul ulterior al Lohnsteuer kompakt. Printre altele, următoarele informații sunt necesare pentru o determinare corectă a alocației pentru copil:
Data de nastere
Locul de reședință în cursul anului 2021
Relația filială cu Soț și Soția
Dreptul la alocația pentru copil este, de asemenea, întotdeauna inclus în așa-numitul control al avantajului. Nu este relevant dacă ați primit efectiv alocația pentru copii sau cât a fost plătită alocația pentru copil.
Auch in der sogenannten Günstigerprüfung wird immer der Anspruch auf Kindergeld angesetzt. Ob Sie das Kindergeld tatsächlich erhalten haben bzw. wie viel Kindergeld ausgezahlt wurde, ist unerheblich.
Puterea AI pentru impozitul dvs:
Cu IntelliScanKI beta pentru o rambursare fără probleme!
Gata cu stresul fiscal!
Aflați cum să vă completați declarația fiscală mai rapid și mai eficient cu IntelliScan. Pur și simplu încărcați documentele - AI-ul nostru recunoaște și procesează toate informațiile importante pentru dvs.
"Die Programme überzeugten mit einem großen Leistungsumfang, einer exakten Berechnung und allen Zusatzfunktionen. Auch Ehepaare sind hier gut aufgehoben."
Finanztip 04/2026
"Der Pionier für Online-Steuererklärungen bietet Nutzern nun zusätzlich einen Import ihres digitalen Steuerbescheids und prüft auch die dort enthaltenen Daten automatisch auf Optimierungspotenzial."
WirtschaftsWoche 16/2026
"Neben einer KI-gestützten Steuerhilfe sind die Bescheidprüfung und eine effizientere digitale Kommunikation mit dem Finanzamt hinzugekommen. [...] Neben Lohnsteuerbescheinigungen kann der Cloud-Dienst nun auch Rechnungen erkennen und verarbeiten."
Chip 04/2026
Completați-vă declarația fiscală simplu cu %PROGRAM%.
Rambursare de Ø %economii_variabile% euro în mai puțin de o oră.