Declarația fiscală pentru 2021: Noutăți
Termenul limită pentru depunerea declarației fiscale 2021
Este obligatoriu să depuneți o declarație de venit dacă există un motiv specific. În acest caz, are loc o evaluare obligatorie sau o evaluare din oficiu.
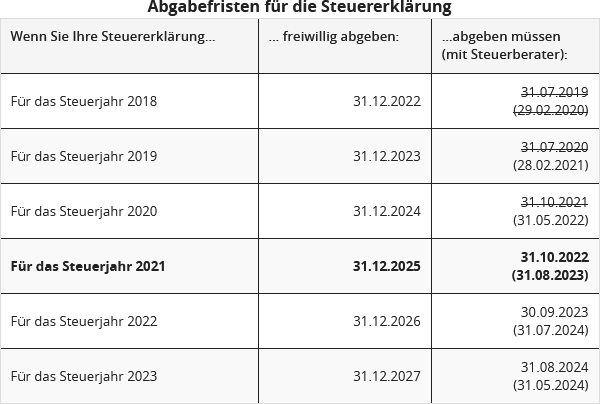
Dacă nu există un motiv pentru o evaluare obligatorie, angajații, pensionarii de serviciu și pensionarii pot depune o declarație fiscală voluntar (așa-numita evaluare la cerere conform § 46 Abs. 2 Nr. 8 EStG). În acest caz, aveți la dispoziție până la patru ani după anul fiscal pentru a depune declarația, adică pentru declarația fiscală 2020 până la 31.12.2024 (§ 169 AO).
Se aplică următoarele termene:
Penalizare pentru întârziere
Din 2019 se aplică noi reguli pentru aplicarea penalizărilor de întârziere, care se aplică pentru prima dată la declarația fiscală pentru anul 2018. Pe lângă "regula opțională" neschimbată, se introduc o "regulă obligatorie" și o penalizare minimă pentru întârziere (§ 152 AO, modificat prin "Legea privind modernizarea procedurii de impozitare" din 18.7.2016).
Obligația de depunere în cazul primirii indemnizației de șomaj tehnic
Cu ocazia crizei Corona, reglementările privind primirea indemnizației de șomaj tehnic au fost modificate de mai multe ori. Astfel, perioada de primire a indemnizației de șomaj tehnic a fost prelungită până la 24 de luni. Există, de asemenea, reglementări speciale privind tratamentul fiscal al subvențiilor angajatorului pentru indemnizația de șomaj tehnic și pentru indemnizația de șomaj tehnic sezonier. Ce înseamnă aceste reglementări pentru declarația fiscală?
Persoanele care primesc mai mult de 410 Euro indemnizație de șomaj tehnic într-un an calendaristic sunt obligate să depună o declarație fiscală. Cei care nu depun declarația "voluntar" ar trebui să aibă în vedere că birourile fiscale primesc informații despre primirea indemnizației de șomaj tehnic prin schimb de date și pot solicita declarația fiscală forțat după unul sau doi ani, ceea ce poate duce la penalizări semnificative pentru întârziere.
De asemenea, sumele suplimentare sunt supuse clauzei de progresie (§ 32b Abs. 1 Nr. 1g EStG). Angajatorul trebuie să le înregistreze în fișa electronică de impozitare pe salarii (pentru anul calendaristic 2020) la numărul 15.
Ușurare fiscală: Creșterea sumei de bază neimpozabile
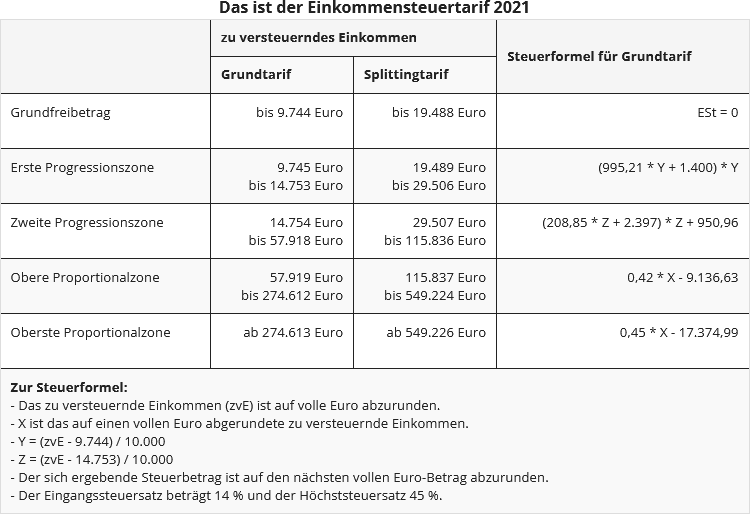
Suma de bază neimpozabilă asigură că partea din venit necesară pentru subzistență nu este impozitată (minimul de existență). La 1.1.2021, suma de bază neimpozabilă a fost crescută de la 9.408 Euro la 9.744 Euro. Pentru persoanele căsătorite se aplică dublul sumei (§ 32a EStG). La 1.1.2022 va avea loc o altă creștere la 9.984 Euro 10.347 Euro (§ 32a EStG).
Artikel aktualisiert:
Comitetul de coaliție a decis pe 23.02.2022 ca suma de bază neimpozabilă la impozitul pe venit să fie majorată de la 9.984 Euro cu 363 Euro la 10.347 Euro. Această sumă majorată se aplică retroactiv de la 1 ianuarie 2022.
Reducerea progresiei reci
Pentru a compensa progresia rece și a preveni o creștere insidioasă a impozitelor, valorile de referință ale tarifului de impozitare sunt majorate cu rata estimată a inflației, adică "deplasate spre dreapta", cu 1,52% (2021) și respectiv 1,17% (2022).
Prin această ajustare, ratele de impozitare crescătoare ale tarifului progresiv se aplică doar la venituri puțin mai mari, lăsând mai mult net din brut. Fără această ajustare, contribuabilii ale căror venituri cresc doar cu rata inflației ar plăti în medie mai multe impozite și ar avea o putere de cumpărare netă mai mică.
Noul tarif al impozitului pe venit 2021
Impozitul pentru cei cu venituri mari se aplică doar la venituri mai mari
Din 2007 există așa-numitul impozit pentru cei cu venituri mari, un supliment de impozit de 3 puncte procentuale pentru cei cu venituri mari. Rata maximă de impozitare este, așadar, de 45% în zona proporțională superioară și se aplică la un venit impozabil în 2019 de la 265.327 Euro sau 530.653 Euro (persoane singure / căsătorite).
În 2021, zona proporțională superioară cu suplimentul de impozit de 3% începe de la un zvE de 274.613 Euro pentru persoanele singure și 549.225 Euro pentru persoanele căsătorite. Din 2022, zona proporțională superioară începe de la un zvE de 278.826 Euro sau 555.651 Euro.
Starea civilă: Căsătorie și pentru cuplurile de același sex din 1.10.2017
Multe cupluri de același sex au profitat de posibilitatea de a-și transforma parteneriatul civil în căsătorie. Acum ar trebui să respecte un termen fiscal important: pot solicita impozitarea comună cu tarif de împărțire până la 31.12.2020 - și retroactiv pentru toți anii de la începutul parteneriatului civil înregistrat. Acest lucru este posibil chiar dacă deciziile fiscale sunt deja definitive.
Condiția este ca parteneriatul civil înregistrat să fi fost transformat într-o căsătorie până la 31.12.2019 (Articolul 97 § 9 Abs. 5 AO-Legea de introducere 2019, introdusă prin "Legea pentru prevenirea pierderilor de TVA în comerțul cu bunuri pe internet și pentru modificarea altor reglementări fiscale"). Acordarea retroactivă a tarifului de împărțire duce de obicei la o rambursare fiscală, astfel încât cererea ar trebui depusă imediat, dacă nu a fost deja făcută.
Sprijin pentru familie: Creșterea alocației pentru copii și a deducerii fiscale pentru copii
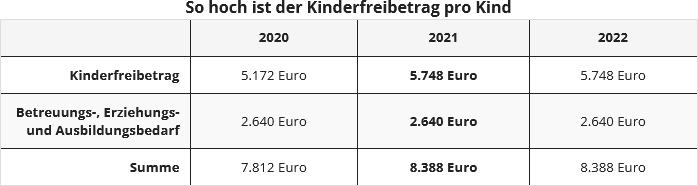
Pentru familii, la 1.1.2021, alocația pentru copii, deducerea fiscală pentru copii și deducerea BEA au fost majorate ("A doua lege de ușurare a familiei" din 1.12.2020).
Au fost majorate
- alocația pentru copii cu 15 Euro pe copil și pe lună.
- deducerea fiscală pentru copii de la 2.586 Euro la 2.730 Euro pe părinte.
- deducerea BEA (pentru îngrijire și educație sau formare) de la 1.320 Euro la 1.464 Euro pe părinte.
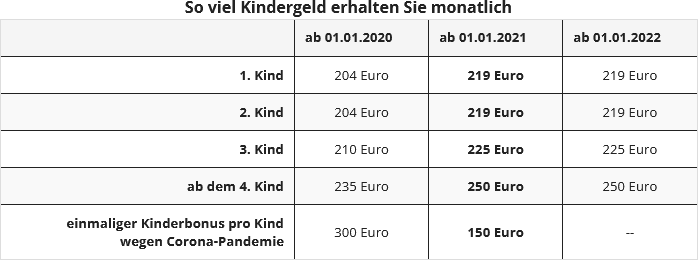
Actual: Familiile au suferit în mod special din cauza crizei Corona. Prin urmare, alocația pentru copii a fost majorată o singură dată cu 300 Euro în 2020 pentru fiecare copil eligibil, așa-numitul bonus pentru copii 2020 (§ 6 Abs. 3 BKKG; § 66 Abs. 1 Satz 3 EStG). Și în 2021 există un bonus. Acesta este de 150 Euro (decis prin "A treia lege de ajutor fiscal Corona").
Deducerea pentru părinți singuri:
Din 2004, părinții singuri au dreptul la o deducere dacă în gospodăria lor locuiește cel puțin un copil pentru care primesc alocație pentru copii sau deducerea fiscală pentru copii și nu locuiește nicio altă persoană adultă în gospodărie (§ 24b EStG). Scopul deducerii este de a compensa costurile mai mari pentru întreținerea și conducerea gospodăriei proprii ale părinților "cu adevărat" singuri, care au o gospodărie comună doar cu copiii lor și nicio altă persoană adultă care contribuie efectiv sau financiar la gospodărie.
Deducerea pentru părinți singuri cu un copil a fost mult timp de doar 1.908 Euro. În plus, pentru al doilea și fiecare copil suplimentar se adaugă 240 Euro. Părinții singuri cu 2 copii sunt astfel scutiți de 2.148 Euro din 2015. Deducerea și suma suplimentară sunt reduse cu o douăsprezecea parte pentru fiecare lună calendaristică completă în care condițiile nu sunt îndeplinite.
Din 2020, deducerea a fost permanent crescută de la 1.908 Euro la 4.008 Euro și astfel mai mult decât dublată. Suma suplimentară de 240 Euro rămâne neschimbată (§ 24b Abs. 2 Satz 3 EStG, modificat prin "A doua lege de ajutor fiscal Corona").
Pensie din asigurarea legală de pensii
Pentru pensionarii care au început să primească pensie în 2021, procentul de impozitare este de 80% din suma pensiei. Suma brută a pensiei este impozabilă în proporție de 81%, din care se deduce o sumă forfetară de 102 Euro pentru cheltuieli profesionale.
În anul următor, 2022, suma anuală completă a pensiei este din nou impozitată cu procentul de impozitare de 80%. Partea rămasă a pensiei este apoi deducerea personală de pensie, care se aplică ulterior în aceeași valoare pentru întreaga durată a pensiei. Din 2023, suma anuală completă a pensiei este impozitată după deducerea deducerii de pensie și a sumei forfetare de 102 Euro pentru cheltuieli profesionale.
Pensii și pensii de serviciu
Veniturile din pensii sunt - spre deosebire de pensiile din asigurarea legală de pensii - integral impozabile ca "venituri din muncă dependentă" și, prin urmare, trebuie declarate în "Anexa N". Veniturile din pensii sunt din 2005 favorizate prin deducerea pentru pensii, suplimentul la deducerea pentru pensii și suma forfetară de 102 Euro pentru cheltuieli profesionale.
Dacă ieșiți la pensie în 2021, deducerea pentru pensii este de 15,1% din veniturile din pensii, maximum 1.140 Euro, iar suplimentul la deducerea pentru pensii este de 342 Euro. Împreună cu suma forfetară de 102 Euro pentru cheltuieli profesionale, veniturile sunt astfel scutite de impozit până la 1.584 Euro - pe viață.
Cheltuieli de asigurare: Sfârșitul verificării mai avantajoase
Cheltuielile de asigurare sunt luate în considerare fiscal din 2005 conform noilor reguli. Din 2010 există trei sume de deducere diferite pentru cheltuielile de asigurare: pentru contribuțiile la pensie, la asigurarea de bază de sănătate și de îngrijire obligatorie, precum și la alte asigurări. În schimb, până în 2004, pentru toate contribuțiile de asigurare exista o sumă maximă unitară de asigurare. Pentru a evita înrăutățirile, biroul fiscal a efectuat în următorii 15 ani din oficiu o așa-numită verificare mai avantajoasă (§ 10 Abs. 4a EStG).
În 2020, verificarea mai avantajoasă a expirat. Biroul fiscal nu mai verifică în cadrul evaluării impozitului pe venit dacă pentru dumneavoastră este mai avantajoasă noua legislație sau vechea reglementare din 2004.
Asigurare de sănătate: Praguri mai mari pentru asigurarea de familie
În asigurarea legală de sănătate și îngrijire, membrii familiei sunt coasigurați gratuit dacă venitul lor total nu depășește în mod regulat o șeptime din baza de referință lunară. Deoarece baza de referință se schimbă de obicei anual, se schimbă și pragul de venit pentru asigurarea gratuită a membrilor familiei în asigurarea legală de sănătate. În 2021, pragul de venit este de 470 Euro pe lună.
Pragul de venit poate fi depășit de trei ori pe an fără a pierde asigurarea de familie gratuită. Această limitare este eliminată și reglementarea este prelungită pe termen nelimitat. Dacă pragul de venit este depășit de mai multe ori, există posibilitatea de a se asigura voluntar în asigurarea legală de sănătate.
Noua sumă forfetară pentru telemuncă deductibilă fiscal
În perioada 1.1.2020 - 31.12.2021, angajații care lucrează de acasă și al căror loc de muncă nu îndeplinește cerințele fiscale pentru un birou pot solicita o sumă forfetară de 5 Euro pe zi ca cheltuieli profesionale. Suma forfetară pentru telemuncă este limitată la maximum 600 Euro pe an.
Creșterea sumelor forfetare pentru diurnă
Din 1.1.2020, sumele forfetare pentru diurnă au fost majorate (§ 9 Abs. 4a Satz 3 EStG, modificat prin "Legea pentru promovarea fiscală suplimentară a electromobilității și modificarea altor reglementări fiscale" din 12.12.2019).
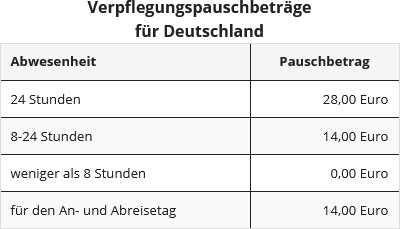
Noua sumă forfetară pentru cazare pentru șoferii profesioniști
Din 1.1.2020 a fost introdusă o nouă diurnă pentru șoferii profesioniști, care poate fi solicitată în locul costurilor reale. Suma forfetară pentru cazare de 8 Euro pe zi calendaristică poate fi dedusă ca cheltuieli profesionale - pe lângă suma forfetară "normală" pentru diurnă.
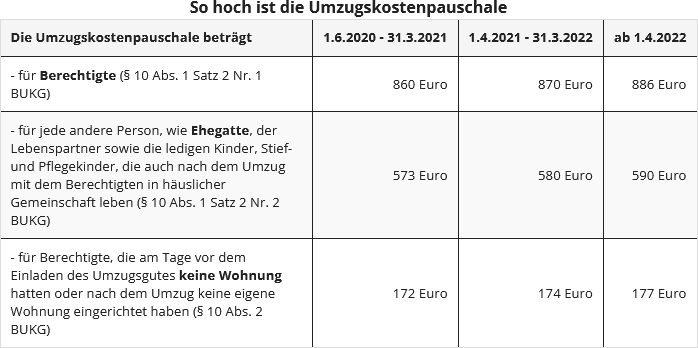
Mutare profesională: Creșterea sumelor forfetare
În cazul unei mutări din motive profesionale, puteți deduce costurile de mutare ca cheltuieli profesionale sau le puteți primi rambursate de angajator fără impozit. Acestea includ, pe lângă costurile de transport, costurile de călătorie, plățile duble de chirie, comisioanele agenților imobiliari pentru o locuință închiriată, și alte cheltuieli de mutare. În timp ce primele costuri menționate pot fi deduse la valoarea dovedită, alte cheltuieli de mutare pot fi solicitate cu o sumă forfetară.
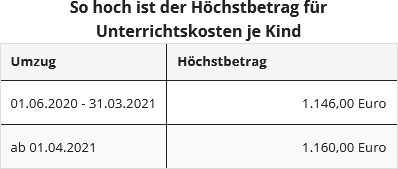
Dacă copiii au dificultăți la școală din cauza schimbării locuinței, puteți deduce "cheltuieli pentru lecții suplimentare ale copiilor" până la o anumită limită maximă ca cheltuieli profesionale (§ 9 Abs. 2 BUKG 2019).
Ușurări fiscale pentru organizațiile de donații
Pentru donațiile destinate ajutorului pentru persoanele afectate de criza Corona - indiferent de valoare - este suficientă dovada simplificată a donației. Acest lucru ar trebui să reducă sarcina administrativă pentru organizațiile finanțate. (Ordinul BMF din 9.4.2020, IV C 4 -S 2223/19/10003).
Întreținerea persoanelor aflate în dificultate: Creșterea sumei maxime de întreținere
La 1.1.2010, suma maximă de întreținere a fost crescută de la 9.408 Euro la 9.744 Euro. Suma maximă de întreținere nu este adesea acordată în această valoare, ci redusă. Și anume cu o douăsprezecea parte pentru fiecare lună calendaristică completă în care condițiile nu sunt îndeplinite, cu veniturile și alocațiile proprii ale beneficiarului de întreținere care depășesc pragul de deducere de 624 Euro, precum și cu un, două sau trei sferturi dacă beneficiarul de întreținere locuiește într-o țară cu un standard de viață mai scăzut.
Reducerea impozitului pentru măsuri de renovare energetică
De la 1.1.2020 se introduce o reducere fiscală pentru măsuri de renovare energetică a clădirilor utilizate în scopuri proprii. Din impozitul datorat se pot deduce 20% din cheltuieli, repartizate pe 3 ani:
- 7% în primul și al doilea an, maximum 14.000 Euro fiecare, și
- 6% în al treilea an, maximum 12.000 Euro.
În total, cheltuielile pentru măsuri de renovare de până la 200.000 Euro pe obiect eligibil sunt eligibile pentru finanțare. Sunt eligibile lucrările de construcție începute după 1.1.2020 și finalizate înainte de 1.1.2030 (§ 35c EStG, introdus prin "Legea pentru implementarea programului de protecție a climei 2030 în legislația fiscală" din 21.12.2019).
Clase de impozitare: Combinația de clase de impozitare la căsătorie
Din 1.1.2018, la căsătorie, ambii soți sunt automat încadrați în clasele de impozitare IV și IV (§ 38b Abs. 1 Nr. 3 și 4 și § 39e Abs. 3 Satz 3 EStG, modificat prin "Legea de combatere a evaziunii fiscale" din 23.6.2017). Combinația de clase de impozitare IV/IV este acum regula pentru soți, iar combinația de clase de impozitare III/V este combinația opțională. Numai la cererea ambilor soți se acordă combinația III/V.
Combinația IV/IV poate fi acordată ambilor soți chiar dacă doar unul dintre soți primește salariu. Combinația de clase de impozitare III/V se aplică doar dacă și atât timp cât ambii soți doresc acest lucru. Trecerea de la clasa de impozitare III sau V la clasa de impozitare IV este posibilă și la cererea unui singur soț, cu consecința că ambii soți sunt încadrați în clasa de impozitare IV.
Schimbarea clasei de impozitare de mai multe ori pe an posibilă
Din 1.1.2020, dreptul la schimbarea clasei de impozitare pentru soți și parteneri de viață nu mai este limitat la o schimbare pe an calendaristic (§ 39 Abs. 6 Satz 3 EStG, modificat prin "A treia lege de reducere a birocrației" din 22.11.2019).
(2021): Declarația fiscală pentru 2021: Noutăți
Până când trebuie să depun declarația fiscală?
Începând cu declarația fiscală 2018, termenele de depunere au fost prelungite legal cu două luni. Acest lucru se aplică și pentru declarația fiscală 2021:
- Pentru cetățenii care își întocmesc singuri declarația fiscală, termenul de depunere se prelungește cu 2 luni de la 31 mai la 31 iulie a anului următor (§ 149 alin. 2 AO). Declarația fiscală 2021 trebuie deci depusă până la 31.7.2022.
- Cetățenii care sunt consiliați de un consultant fiscal sau de o asociație de asistență fiscală primesc, de asemenea, două luni în plus pentru a-și depune declarația. În timp ce, conform "ordonanței de prelungire a termenului" anterioare, o prelungire a termenului peste 31 decembrie a anului următor era posibilă doar pe baza unor cereri individuale justificate, acum există timp până la sfârșitul lunii februarie a celui de-al doilea an următor, adică pentru anul 2021 până la 28.2.2023 (§ 149 alin. 3 și 4 AO).
Dar atenție: Administrația fiscală are posibilitatea de a solicita anticipat declarația. Prin urmare, trebuie să vă așteptați să vi se ceară să depuneți declarația fiscală înainte de termenele menționate. În orice caz, întârzierile la depunere pot atrage penalități mari de întârziere. Stabilirea acestora nu mai este la discreția funcționarului fiscal, ci este obligatorie.
Lohnsteuer kompakt
La 19.05.2022, a fost adoptată în Bundestag a patra lege de ajutor fiscal Corona. Aceasta prevede că termenul de depunere în cazul evaluării obligatorii pentru declarația fiscală pentru 2021 se încheie la 31 octombrie 2022. Legea prevede, de asemenea, o prelungire a termenelor de depunere pentru anii fiscali următori 2022, 2023 și 2024.
Termene de depunere pentru declarația fiscală

Solicitați prelungirea termenului
Cu toate acestea, dacă puteți prevedea că declarația dumneavoastră fiscală nu va fi gata nici în următoarele săptămâni, ar fi bine să solicitați o prelungire a termenului cât mai curând posibil. Această cerere ar trebui depusă de fapt înainte de 31 iulie 2022 și nu aveți dreptul de a pretinde ca administrația fiscală să o aprobe. Cel mai bine este să solicitați o prelungire tacită a termenului; dacă nu mai auziți nimic, cererea dumneavoastră a fost aprobată. Este important să menționați motivele solicitării dumneavoastră. Acestea includ, de exemplu, o mutare, o călătorie de serviciu, boli sau documente lipsă. Dacă administrația fiscală acceptă prelungirea, aveți de obicei timp până la 31 decembrie 2023.
Consultantul fiscal asigură prelungirea termenului
Dacă ați angajat un consultant fiscal sau o asociație de asistență fiscală, sunteți în regulă. Termenul se prelungește automat până la 28 februarie 2023, cu condiția ca administrația fiscală să nu solicite în mod expres o depunere mai devreme. Motivul pentru termenul ulterior este simplu: nu este rezonabil să se aștepte ca experții fiscali să facă toată munca în primele cinci luni ale anului.
La un moment dat vine somația
Dacă nu dați niciun semn, administrația fiscală vă va trimite mai devreme sau mai târziu o somație și vă va stabili un termen. Acest termen ar trebui luat în serios, altfel poate fi stabilită o taxă forțată, în plus, riscați o penalizare pentru întârziere. Mai bine să vă anunțați la timp.
Cine depune voluntar are mai mult timp
Dacă sunteți printre cei care nu sunt obligați să depună declarația fiscală, nu trebuie să vă intereseze toate acestea. Fiscul nu așteaptă bani de la dumneavoastră, ci probabil trebuie să restituie bani. Tocmai de aceea este bine să nu amânați depunerea declarației de venit. Din punct de vedere legal, aveți suficient timp: în cazul unei evaluări voluntare, există în principiu patru ani în care declarația fiscală poate fi depusă (nu trebuie).
Declarația fiscală pentru 2021 ar trebui să fie depusă până la 31 decembrie 2025 – nici o zi mai târziu, altfel toată munca este în zadar. Totuși, este mai bine să nu folosiți la maximum intervalul de timp, ci să vă ocupați din timp. Din experiență, este mai ușor să adunați documentele necesare în anul următor decât trei ani mai târziu. În plus, este vorba de bani – cine vrea să aștepte patru ani pentru rambursare?
(2021): Până când trebuie să depun declarația fiscală?







