Ochelari pentru ecran ca cheltuieli aferente activității?
Cu vârsta, ochelarii "normali" cu lentile pentru distanță și aproape devin nepotriviți pentru lucrul la computer, deoarece distanța medie până la ecran nu este acoperită satisfăcător. Există ochelari speciali de lucru cu două dioptrii diferite, a căror parte superioară ia în considerare distanța până la ecran, iar partea inferioară distanța până la tastatură. Deoarece acești ochelari nu conțin lentile pentru distanță, nu sunt potriviți ca ochelari de zi cu zi. Întrebarea este dacă costurile pentru ochelari de calculator pot fi deduse ca cheltuieli profesionale.
- Din păcate, nu. Curtea Federală Fiscală a decis că ochelarii de lucru la calculator nu sunt un instrument de lucru, ci un dispozitiv medical. Deoarece ochelarii servesc la corectarea deficienței vizuale și, prin urmare, la remedierea unei deficiențe fizice, costurile sunt considerate parte a vieții private și, prin urmare, nu sunt deductibile fiscal. Acest lucru se aplică chiar dacă remedierea deficienței este, de asemenea, în interes profesional. Costurile nu pot fi deduse ca cheltuieli profesionale nici măcar dacă ochelarii sunt purtați exclusiv la locul de muncă. De asemenea, nu contează că ochelarii nu sunt potriviți "ca ochelari de corecție obișnuiți", conform certificatului medical (Hotărârea BFH din 20.7.2005, VI R 50/03).
- Costurile pentru ochelari de lucru la calculator pot fi deduse ca cheltuieli profesionale dacă deficiența vizuală se datorează unei boli profesionale tipice sau unui accident de muncă. În rest, costurile pentru ochelari sunt întotdeauna deductibile ca sarcină extraordinară conform § 33 EStG - însă cu deducerea sarcinii suportabile.
Însă pentru angajații care lucrează regulat la PC și au nevoie de ochelari speciali de lucru la calculator, angajatorul trebuie să suporte costurile conform reglementărilor de protecție a muncii. Acest lucru rezultă din § 6 al Regulamentului privind lucrul la monitor și § 3 alin. 3 din Legea privind protecția muncii. La angajator, costurile sunt deductibile ca cheltuieli de afaceri, iar pentru angajat nu apare un avantaj financiar impozabil (R 19.3 alin. 2 nr. 2 LStR).
Lohnsteuer kompakt
În cazul acoperirii costurilor de către angajator, fiscul a introdus un obstacol: deducerea cheltuielilor de afaceri la angajator și scutirea de impozit la angajat se acordă numai dacă necesitatea ochelarilor este certificată de un medic oftalmolog și această prescripție medicală este emisă înainte de achiziționarea ochelarilor.
Motiv: Numai un medic oftalmolog este considerat o "persoană calificată" conform § 6 alin. 1 al Regulamentului privind lucrul la monitor, nu și un optician. Acest lucru înseamnă că angajatorul nu are obligația legală de a suporta costurile pentru ochelari speciali dacă doar un optician a certificat necesitatea (SenFin. Berlin din 28.9.2009, III B-S 2332-10/2008).
(2021): Ochelari pentru ecran ca cheltuieli aferente activității?
Ce costuri pot deduce?
La achiziționarea de noi mijloace de lucru, puteți deduce pe lângă costurile de achiziție și următoarele cheltuieli:
- taxa pe valoarea adăugată,
- costuri de expediere și ambalare, precum și
- costuri de transport (deplasări pentru achiziție și informare înainte de achiziție).
Amortizare imediată: Dacă costurile de achiziție nu depășesc 800 Euro (fără TVA) sau 952 Euro (inclusiv 19% TVA), puteți deduce integral cheltuielile în anul achiziției ca cheltuieli profesionale.
Amortizare (AfA): Dacă costurile de achiziție depășesc 800 Euro (fără TVA) sau 952 Euro (inclusiv 19% TVA), trebuie să distribuiți costurile pe durata de utilizare preconizată. Puteți deduce doar amortizarea anuală (AfA) ca cheltuieli profesionale. Vă rugăm să rețineți că trebuie să indicați amortizarea în anul achiziției la nivel de lună. Se aplică data livrării.
Exemple de perioade de amortizare pentru mijloace de lucru:
- Mobilier de birou: 13 ani
- Computer, imprimantă, monitor, scanner: 3 ani
- Mașină de scris: 9 ani
- Instalație telefonică: 8 ani
- Aparat fax: 6 ani
- Automobil: 6 ani
- Distrugător de documente: 8 ani
Durata amortizării este stabilită în așa-numitele tabele AfA ale Ministerului Federal de Finanțe.
Dacă achiziționați mai multe dispozitive, limita de 800 Euro se aplică pentru fiecare dispozitiv în parte, dacă acesta poate fi utilizat independent.
Tipp
Dacă nu puteți furniza o dovadă pentru achiziționarea anumitor mijloace de lucru, puteți spera la limita de necontestare de 110 Euro. Până la această sumă, administrația fiscală renunță, de obicei, la prezentarea documentelor. În acest caz, ar trebui totuși să specificați mijloacele de lucru cu prețurile de achiziție. Totuși, nu aveți un drept legal asupra acestui lucru!
De altfel, puteți deduce nu doar mijloacele de lucru pe care le-ați achiziționat noi. De asemenea, puteți deduce ca cheltuieli profesionale achiziționarea de articole second-hand. Trebuie să dovediți achiziția, mai ales dacă ați cumpărat bunurile de la o persoană privată, este suficientă o chitanță ca dovadă. Limita de 800 Euro se aplică și în cazul achiziționării de articole second-hand.
De asemenea, puteți deduce obiectele care v-au fost dăruite sau pe care le-ați moștenit, dacă le utilizați în scopuri profesionale. Puteți deduce din acest moment suma pe care donatorul sau testatorul ar fi putut să o deducă dacă ar fi utilizat obiectul în scopuri profesionale. Valoarea rămasă a obiectului la momentul utilizării profesionale este decisivă.
Lohnsteuer kompakt
Actual: Începând cu 1.1.2021 există o nouă reglementare deosebit de avantajoasă pentru toate tipurile de computere și software: Ministerul Federal de Finanțe stabilește foarte generos că durata medie de utilizare este în general de un an.
Aceasta înseamnă că costurile de achiziție ale computerelor și software-ului pot fi acum deduse integral în anul achiziției, indiferent de valoare, ca cheltuieli profesionale sau cheltuieli de afaceri (Scrisoarea BMF din 26.2.2021, IV C 3-S 2190/21/10002:013).
(2021): Ce costuri pot deduce?
Există o sumă forfetară pentru alte mijloace de lucru?
Multe birouri fiscale acceptă o sumă forfetară pentru alte mijloace de lucru. Această sumă este un prag de toleranță, ceea ce înseamnă că cheltuielile nu trebuie dovedite prin documente individuale. Cu toate acestea, nu există drept legal la o sumă forfetară pentru mijloace de lucru. Funcționarul fiscal poate anula cheltuielile pentru mijloace de lucru fără dovezi oricând.
Majoritatea birourilor fiscale renunță la prezentarea documentelor dacă solicitați mijloace de lucru doar până la o sumă de 110 Euro ca cheltuieli profesionale. Totuși, nu aveți drept legal la recunoașterea acestei "sume forfetare".
(2021): Există o sumă forfetară pentru alte mijloace de lucru?
Cum pot amortiza mijloacele de lucru?
Dacă cheltuiți mai mult de 800 Euro (fără TVA) sau 952 Euro (inclusiv 19% TVA) pentru un instrument de lucru, trebuie să distribuiți costurile pe durata de utilizare preconizată, adică să le amortizați. În fiecare an, puteți deduce doar amortizarea anuală (AfA) ca cheltuieli profesionale. Angajații folosesc amortizarea liniară. Durata amortizării este stabilită în așa-numitele tabele AfA ale Ministerului Federal de Finanțe.
Durata de amortizare pentru diferite instrumente de lucru:
- Dispozitive mobile: 5 ani
- Calculatoare, notebook-uri și periferice: 3 ani
- Aparate foto, film, video și audio: 7 ani
- Mașini de scris: 9 ani
- Mobilier de birou: 13 ani
- Seifuri: 23 ani
- Autoturisme: 6 ani
În anul în care ați cumpărat instrumentul de lucru, suma calculată pentru AfA poate fi dedusă doar lunar. Pentru fiecare lună, o doisprezecime.
Notebook abschreiben
Ați achiziționat la 1.8.2021 un notebook din motive profesionale pentru 1.500 Euro. Durata de utilizare a fost stabilită de administrația fiscală la trei ani. Prin urmare, rezultă următoarea amortizare anuală liniară: 1.500 Euro împărțit la 3 ani rezultă o amortizare anuală de 500 Euro. Deoarece achiziția a fost făcută în cursul anului, notebook-ul trebuie amortizat lunar în primul an:
Amortizare în anul 2021: 500 Euro x 5/12 = 209 Euro (pentru lunile august până în decembrie).
Amortizare în al 2-lea și al 3-lea an: câte 500 Euro.
Amortizare în al 4-lea an: 291 Euro (= valoarea rămasă din anul 2021).
Lohnsteuer kompakt
Actual: Începând cu 1.1.2021 există o nouă reglementare deosebit de avantajoasă pentru toate tipurile de calculatoare și software: Ministerul Federal de Finanțe stabilește extrem de generos că durata medie de utilizare este în general de un an. Aceasta înseamnă că costurile de achiziție ale calculatoarelor și software-ului pot fi acum deduse integral ca cheltuieli profesionale sau cheltuieli de afaceri în anul achiziției, indiferent de valoare (Scrisoarea BMF din 26.2.2021, IV C 3-S 2190/21/10002:013).
Și mai mult: Deoarece calculatoarele scumpe trebuiau amortizate anterior pe o perioadă de 36 de luni, pentru dispozitivele achiziționate deja în anii anteriori 2019 și 2020 se aplică o reglementare avantajoasă: valoarea rămasă la 1.1.2021 poate fi acum dedusă integral fiscal în 2021. Cei care doresc pot continua să amortizeze dispozitivele și software-ul achiziționate înainte de 2021 pe o perioadă de trei ani.
(2021): Cum pot amortiza mijloacele de lucru?
Cum pot deduce îmbrăcămintea de lucru ca mijloace de lucru?
Cheltuielile pentru îmbrăcăminte de lucru pot fi deduse din impozit. Trebuie să rețineți că nu orice îmbrăcăminte pe care o purtați în timpul exercitării profesiei este îmbrăcăminte de lucru. Dacă puteți purta îmbrăcămintea și în afara muncii, din punct de vedere fiscal nu este considerată îmbrăcăminte de lucru. De îndată ce este posibilă o utilizare privată a articolului de îmbrăcăminte (ca în cazul îmbrăcămintei de zi cu zi), nu puteți deduce cheltuielile ca cheltuieli profesionale.
Îmbrăcămintea de lucru trebuie să fie îmbrăcăminte specifică de lucru, care, datorită naturii și caracteristicilor sale, este destinată și necesară utilizării profesionale.
De exemplu, următoarea îmbrăcăminte de lucru este recunoscută:
- Îmbrăcăminte de protecție de orice fel (de exemplu, halate de lucru, halate de laborator, pantofi de protecție),
- frac negru pentru un muzician de orchestră,
- fustă neagră pentru chelnerițe,
- costum negru pentru gropari,
- uniforme și îmbrăcăminte de serviciu cu insigne de serviciu,
- robele oficiale (judecători, procurori, avocați, clerici)
- îmbrăcăminte sportivă pentru profesorii de sport
- costume și costume de culoare prescrisă pentru angajații unei companii aeriene,
- îmbrăcăminte profesională albă pentru medici, piloți, angajați ai măcelăriilor.
- îmbrăcăminte albă de exterior pentru frizeri,
Puteți deduce fiscal costurile de achiziție efectiv dovedite. Dacă sunt îndeplinite condițiile pentru deductibilitatea îmbrăcămintei de lucru, puteți de asemenea să solicitați costurile de curățare.
În prezent, Curtea Fiscală Berlin-Brandenburg nu a recunoscut un costum negru pentru un orator funerar ca îmbrăcăminte de lucru. Un costum negru care nu diferă în niciun fel de ceea ce o mare parte a populației poartă ca îmbrăcăminte festivă la ocazii speciale nu este îmbrăcăminte tipică de lucru. Îmbrăcămintea poate fi folosită oricând la ocazii festive private. Acest lucru este valabil pentru toate profesiile, inclusiv pentru anumite grupuri profesionale, cum ar fi oratorii funerari, groparii, clericii catolici și ospătarii șefi (FG Berlin-Brandenburg din 29.8.2018, 3 K 3278/15, recurs VIII R 33/18). Potrivit judecătorilor, un costum negru, bluze negre și pulovere negre nu sunt îmbrăcăminte tipică de lucru. Dacă și în ce măsură articolele de îmbrăcăminte sunt utilizate efectiv de contribuabil și la ocazii private este irelevant. Fiecare gropar - și fiecare orator funerar - își poate folosi costumul negru și în privat, indiferent dacă lucrează cu normă întreagă sau parțială și câte ore lucrează. Dar: Decizia Curții Fiscale contrazice hotărârile anterioare ale BFH. Prin urmare, BFH va clarifica definitiv problema în recurs (recurs: VIII R 33/18). Până atunci, se recomandă menținerea deschisă a deciziilor fiscale prin obiecție.
Dacă vă spălați singur îmbrăcămintea de lucru, puteți estima costurile. Pentru curățarea îmbrăcămintei de lucru, fiscul și jurisprudența recunosc utilizarea valorilor de experiență ale asociațiilor de consumatori (hotărârea Curții Fiscale Baden-Württemberg, 3 K 202/04). Asociația asociațiilor de consumatori e.V., Bonn a calculat costurile pentru un ciclu de spălare, raportate la un kg de rufe (situația din decembrie 2002):
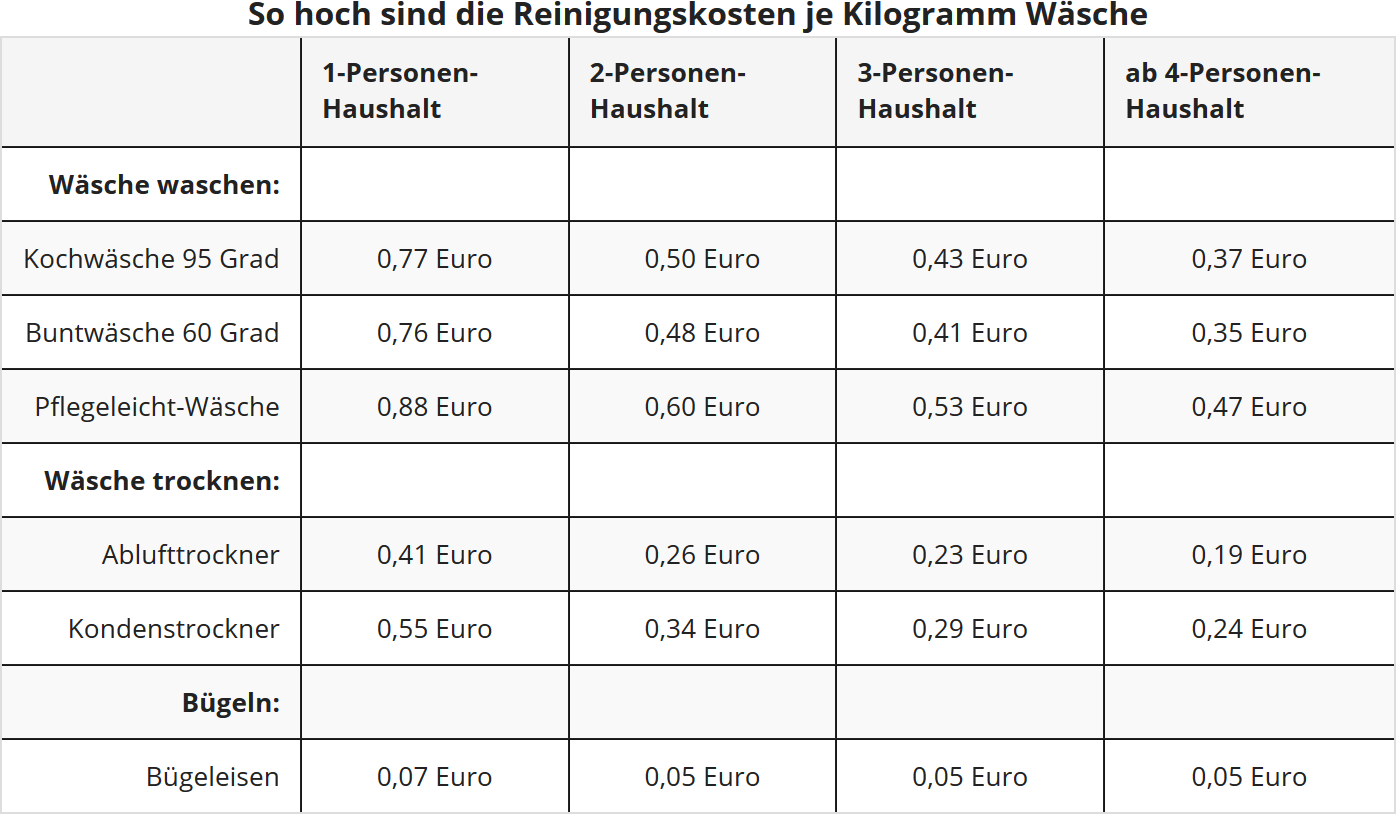
Pentru a calcula costurile anuale proporționale pentru întreținerea "îmbrăcămintei tipice de lucru" din tabel, sumele de mai sus (Euro/kg) pentru fiecare tip de tratament trebuie înmulțite cu cantitatea anuală (kg) de îmbrăcăminte tipică de lucru care trebuie curățată. Exemplu: Ca persoană singură, la 40 de cicluri de spălare pe an, cu câte 3 kg de rufe fierbinți la 0,77 Euro și 2 kg de rufe ușor de întreținut la 0,88 Euro, ajungeți la un total de 163 Euro costuri de curățare deductibile (92,40 Euro plus 70,40 Euro).
Important: În calculul mediu au fost luate în considerare prețul de achiziție al mașinii de spălat, o sumă forfetară de întreținere, precum și costuri de operare precum electricitate, apă și detergent. Conform BFH, nu este permisă aplicarea unei sume forfetare anuale pentru costurile de curățare.
(2021): Cum pot deduce îmbrăcămintea de lucru ca mijloace de lucru?
Cum pot deduce un computer din impozit?
Dacă utilizați calculatorul de acasă nu doar în scop privat, ci și profesional, puteți deduce proporțional costurile aferente ca cheltuieli profesionale în declarația fiscală. În cazul calculatorului, nu se aplică limita de zece la sută, conform căreia un obiect este recunoscut ca mijloc de lucru doar dacă este utilizat cel puțin 90% în scop profesional. Valoarea la care puteți deduce costurile pentru PC depinde mai degrabă de durata reală de utilizare în scopuri profesionale și private.
Beispiel
Utilizați calculatorul șase ore pe săptămână în scop profesional și patru ore în scop privat. Atunci 60% din cheltuielile pentru PC și periferice sunt deductibile.
Dacă puteți demonstra o utilizare aproape exclusiv profesională a PC-ului (min. 90%), puteți deduce chiar și costurile complete. Dacă este dificil sau imposibil de dovedit, se estimează că utilizarea profesională este de 50%, adică puteți deduce jumătate din costuri. Un calculator este utilizat în scop privat dacă îl folosiți pentru corespondența privată, pentru operațiuni bancare online sau pentru jocuri. Exemple de utilizare profesională a unui calculator includ îndeplinirea sarcinilor profesionale de acasă (inclusiv cercetare), dobândirea de cunoștințe de bază în IT, cursuri de formare sau redactarea de scrisori de aplicare.
La prima achiziție, trebuie să grupați toate componentele calculatorului necesare pentru funcționarea PC-ului și să le amortizați împreună pe durata de utilizare, dacă costurile de achiziție depășesc pragul de 800 Euro (fără TVA) sau 952 Euro (inclusiv 19% TVA). Calculatorul, monitorul, tastatura și mouse-ul constituie un bun economic unitar, utilizabil independent, denumit "calculator". Durata de amortizare pentru calculatoare, notebook-uri și periferice este de trei ani. O excepție o constituie dispozitivele care pot fi utilizate și independent, cum ar fi așa-numitele dispozitive all-in-one, care sunt simultan imprimantă, fax, copiator și scanner. Dacă prețul de achiziție este sub pragul de 800 Euro, puteți deduce imediat toate costurile.
Programele de aplicație profesionale și software-ul de sistem cu costuri de achiziție de până la 800 Euro (fără TVA) pot fi deduse integral imediat ca cheltuieli profesionale. Dacă un program este mai scump, trebuie să distribuiți costurile de achiziție pe anii de utilizare preconizată, adică să le "amortizați". Durata de utilizare și amortizare este de trei ani. Acordați o atenție deosebită la achiziționarea de software profesional, deoarece acesta poate fi dedus ca cheltuieli profesionale chiar dacă calculatorul nu este recunoscut. Dacă achiziționați componente de calculator la o dată ulterioară, trebuie să adăugați costurile la valoarea reziduală a PC-ului și să distribuiți suma pe durata de utilizare rămasă. Dacă calculatorul dumneavoastră a fost deja amortizat, ar trebui să deduceți integral costurile dacă prețul de achiziție nu depășește 800 Euro net. În caz contrar, puteți amortiza separat dispozitivele sau software-ul. Dacă înlocuiți componentele existente cu altele noi, puteți deduce integral costurile de achiziție ca cheltuieli de întreținere, indiferent de prețul de achiziție, în anul achiziției.
Tipp
Pe lângă calculator, software și periferice, sunt deductibile și cheltuielile pentru accesorii de calculator, cum ar fi hârtie pentru imprimantă, cartușe de toner, cartușe de imprimantă, CD/DVD-uri blank, stick-uri USB, cabluri sau baterii.
Durata de amortizare este stabilită în așa-numitele tabele AfA ale Ministerului Federal de Finanțe.
Lohnsteuer kompakt
Actual: Începând cu 1.1.2021, există o nouă reglementare deosebit de avantajoasă pentru toate tipurile de calculatoare și software: Ministerul Federal de Finanțe stabilește extrem de generos că durata medie de utilizare este în general de un an. Aceasta înseamnă că costurile de achiziție ale calculatoarelor și software-ului pot fi acum deduse integral în anul achiziției, indiferent de valoare, ca cheltuieli profesionale sau cheltuieli de afaceri (scrisoarea BMF din 26.2.2021, IV C 3-S 2190/21/10002:013).
Și mai mult: Deoarece calculatoarele scumpe trebuiau amortizate anterior pe o perioadă de 36 de luni, există o reglementare avantajoasă pentru dispozitivele achiziționate deja în anii anteriori 2019 și 2020: valoarea reziduală existentă la 1.1.2021 poate fi acum dedusă integral din punct de vedere fiscal în 2021. Cei care doresc pot continua să amortizeze dispozitivele și software-ul achiziționate înainte de 2021 pe o perioadă de trei ani.
(2021): Cum pot deduce un computer din impozit?
Când pot deduce literatura de specialitate?
Dacă utilizați literatură de specialitate pentru desfășurarea activității profesionale, puteți deduce cheltuielile pentru cărți, reviste și ziare. Cărțile de specialitate, al căror titlu clar indică utilizarea profesională, sunt acceptate fără probleme.
În cazul cărților de cultură generală, dovada utilizării profesionale este mai dificilă. Totuși, trebuie să știți că o respingere din partea biroului fiscal cu motivația că nu este o carte de specialitate nu este suficientă. În prim-plan este utilizarea efectivă a cărții. Trebuie să demonstrați funcționarului fiscal că utilizați cartea în scop profesional. De asemenea, puteți deduce revistele ca literatură de specialitate, dacă sunt reviste de specialitate care oferă informații legate de profesie.
Deducibilitatea revistelor este îngreunată de faptul că multe reviste acoperă o gamă largă de subiecte și nu oferă exclusiv informații legate de profesie. În astfel de cazuri, revistele nu sunt recunoscute. O problemă similară este deductibilitatea ziarelor.
Ziarele tipice nu pot fi deduse din cauza gamei lor largi de subiecte. Ziarele netipice, cum ar fi Handelsblatt, pot fi deduse fiscal dacă puteți dovedi o utilizare predominant profesională. Desigur, trebuie să dovediți și cheltuielile pentru literatura de specialitate. Dacă nu ați colectat documentele corespunzătoare, puteți introduce suma de 110 Euro fără dovadă.
Totuși, aceasta nu este o sumă forfetară la care aveți drept legal, ci doar un prag de necontestare. Până la această sumă, funcționarii fiscali ar trebui să renunțe la documente. Pragul de necontestare se aplică însă mijloacelor de lucru în general. Așadar, dacă ați utilizat deja cei 110 Euro pentru îmbrăcămintea de lucru, este necesară o dovadă a cheltuielilor pentru literatura de specialitate.
(2021): Când pot deduce literatura de specialitate?
Ce pot deduce ca mijloace de lucru?
Ca mijloace de lucru, puteți deduce din impozit obiectele pe care le utilizați aproape exclusiv în scop profesional sau, dacă sunteți independent, în scopuri de afaceri. Puteți deduce costurile ca cheltuieli profesionale sau cheltuieli de afaceri. Nu toate mijloacele de lucru sunt întotdeauna recunoscute de autoritatea fiscală. Cu cât un mijloc de lucru este mai specific, cu atât este mai probabil să fie recunoscut.
Depinde de profesia dumneavoastră și de mijlocul de lucru dacă îl puteți deduce din impozit. Condiția ca un mijloc de lucru să fie utilizat aproape exclusiv în scop profesional este îndeplinită dacă este utilizat cel puțin 90% în scop profesional. În acest caz, puteți deduce mijlocul de lucru integral ca cheltuieli profesionale.
Până în 2009, se aplica în principiu principiul totul sau nimic: fie costurile erau recunoscute integral, fie deloc. O repartizare a costurilor în funcție de utilizarea în scop profesional - de exemplu, 70% - nu era permisă. Dar interdicția de repartizare și deducere conform § 12 Nr. 1 EStG a fost anulată de Curtea Federală de Finanțe în septembrie 2009. Senatul Mare al BFH a ajuns la concluzia, după o examinare mai atentă, că s-a înșelat timp de aproximativ 30 de ani și că interdicția de repartizare și deducere nu poate fi dedusă din lege (§ 12 Nr. 1 EStG).
Astfel, astăzi, în multe cazuri, este posibilă o repartizare a costurilor, care anterior era refuzată exact cu acest argument - greșit. Costurile pot fi repartizate pe baza unor criterii obiective, dacă proporțiile de utilizare profesională sunt stabilite și nu sunt de importanță secundară (BFH-Urteil vom 21.9.2009, GrS 1/06, BStBl. 2010 II S. 672).
Următoarele obiecte (exemple) pot fi deduse ca cheltuieli profesionale, în funcție de grupul profesional:
- Îmbrăcăminte de lucru tipică
- Computer și programe
- Literatură de specialitate
- Birou și scaun de birou
- Dulap de acte
- Geantă de acte
- Fotocopiator
- Calculator
- Unelte
- Telefon, fax, costuri de telefonie mobilă
- Materiale de birou (papetărie, pixuri, hârtie, dosare etc.)
Dacă plătiți nu mai mult de 800 Euro (net) sau 952 Euro (inclusiv 19% TVA) pentru un mijloc de lucru, puteți deduce toate costurile în anul plății ca cheltuieli profesionale. Cu toate acestea, mijlocul de lucru trebuie să fie utilizabil independent. Acesta nu este cazul, de exemplu, pentru un monitor, imprimantă sau scanner. Acestea pot fi utilizate doar împreună cu un computer. Dacă cheltuiți mai mult pentru un mijloc de lucru, trebuie să distribuiți costurile pe durata de utilizare preconizată.
Lohnsteuer kompakt
Actual: Începând cu 1.1.2021, există o nouă reglementare deosebit de avantajoasă pentru toate tipurile de computere și software: Ministerul Federal de Finanțe stabilește extrem de generos că durata medie de utilizare este în general de un an. Aceasta înseamnă că costurile de achiziție ale computerelor și software-ului pot fi acum deduse integral în anul achiziției, indiferent de valoare, ca cheltuieli profesionale sau de afaceri (BMF-Schreiben vom 26.2.2021, IV C 3-S 2190/21/10002:013).
Și mai mult: Deoarece computerele scumpe trebuiau amortizate anterior pe o perioadă de 36 de luni, se aplică o reglementare avantajoasă pentru dispozitivele achiziționate deja în anii anteriori 2019 și 2020: valoarea rămasă la 1.1.2021 poate fi acum dedusă integral din punct de vedere fiscal în 2021. Cei care doresc pot continua să amortizeze dispozitivele și software-ul achiziționate înainte de 2021 pe o perioadă de trei ani.
(2021): Ce pot deduce ca mijloace de lucru?
Pot să deduc din impozit murdăria și uzura hainelor "normale"?
Cheltuielile pentru îmbrăcăminte „normală” nu sunt deductibile ca cheltuieli profesionale dacă această îmbrăcăminte este supusă unei murdăriri și uzuri normale în timpul activității profesionale.
Totuși, dacă murdărirea, deteriorarea sau uzura prematură se datorează unui incident profesional sau operațional concret, costurile de curățare, reparare sau înlocuire sunt deductibile ca cheltuieli profesionale (Hotărârea BFH din 24.7.1981, BStBl. 1981 II p. 781; FG Turingia din 4.11.1999, EFG 2000 p. 211).
În cazul înlocuirii unui articol de îmbrăcăminte, valoarea reziduală a articolului deteriorat este deductibilă.
(2021): Pot să deduc din impozit murdăria și uzura hainelor "normale"?
Ce este limita de neînregistrare?
Mulți funcționari fiscali vor nega probabil existența lor. Și contribuabilul nu se poate baza pe faptul că va beneficia de ele, deoarece nu există un drept legal la limitele de neînregistrare.
Limitele de neînregistrare sunt sume – de obicei mici – în declarația fiscală, la care funcționarii fiscali nu se uită de obicei foarte atent și le acceptă fără documente justificative.
Iată câteva exemple:
- Zile lucrătoare pentru indemnizația de distanță: Pentru o săptămână de lucru de 5 zile, puteți declara 230 de zile lucrătoare pe an, iar pentru o săptămână de lucru de 6 zile, 280 de zile.
- Materiale de lucru: De obicei, puteți declara în declarația fiscală costuri de până la 110 Euro pentru achiziționarea și întreținerea materialelor de lucru (cumpărarea și curățarea îmbrăcămintei de lucru) fără documente justificative.
Hinweis
Deplasările la locul de muncă, mai exact la primul loc de muncă, sunt deductibile cu indemnizația de navetă. În principiu, fiecare angajat este obligat să declare în cadrul declarației sale fiscale (Anexa N) numărul exact de zile în care a mers efectiv la muncă, deoarece indemnizația este acordată doar pentru aceste zile. Pentru a verifica dacă numărul de zile lucrătoare declarate este plauzibil, trebuie declarate și zilele de concediu și de boală. Din 2020, în cadrul Anexei N sunt solicitate și zilele de deplasare în interes de serviciu și zilele de telemuncă.
Acum, poate fi foarte obositor să se determine exact numărul de zile lucrătoare. Cine ține o listă zilnică? Și apoi sunt angajați care merg la locul de muncă și în weekend, uneori neplanificat. De aceea, birourile fiscale au stabilit așa-numitele limite de neînregistrare cu zeci de ani în urmă. În general, acceptau 220 până la 230 de deplasări pentru o săptămână de lucru de cinci zile și 260 până la 280 de deplasări pentru o săptămână de lucru de șase zile între locuință și locul de muncă. Rețineți că acestea sunt limite interne ale birourilor fiscale, a căror aplicare nu este un drept legal, chiar dacă Tribunalul Fiscal din München a decis acum câțiva ani că birourile fiscale ar trebui să bifeze 230 de zile (FG München din 12.12.2008, 13 K 4371/07).
Până aici, toate bune. Dar Corona a schimbat totul. Nenumărați angajați au lucrat și încă lucrează de acasă și nu merg zilnic la birou sau la locul de muncă. Pentru aceste zile, pot solicita o sumă forfetară de 5 Euro pe zi ca cheltuieli profesionale (se referă la declarațiile fiscale 2020 și 2021) sau chiar costurile pentru un birou de acasă. Dar, în lipsa deplasărilor, nu pot solicita, desigur, costuri de transport.
Și tocmai aici intervin acum tot mai mult birourile fiscale și solicită o adeverință de la angajator privind zilele lucrate efectiv și, mai ales, zilele în care a fost vizitat primul loc de muncă. Regula conform căreia se acceptă 220 sau 230 de deplasări pe an nu mai este valabilă fără rezerve pentru anii 2020 și 2021!
(2021): Ce este limita de neînregistrare?







