Software Hosted in Germany Hosted in Germany
Sigur. Rapid. De încredere.  
Transmiterea digitală a datelor - conform art. 87c Codul fiscal
Transmiterea digitală a datelor


Întreaga lume a cunoștințelor fiscale

Lohnsteuer kompakt FAQs


Certificat

Acest text se referă la Online Steuererklärung 2021. Versiunea pentru Steuererklärung 2025 o puteți găsi la:
(2025): Certificat


Ce este eTIN și unde îl găsesc?

eTIN (electronic Taxpayer Identification Number sau număr electronic de identificare pentru transfer)

Toate informațiile din certificatul dumneavoastră de impozitare a salariului sunt raportate de angajator la sfârșitul anului, pe cale electronică, către administrația financiară. Ca dovadă, primiți certificatul de impozitare a salariului.

Pe certificatul dumneavoastră de impozitare a salariului se află și eTIN, pe care trebuie să o introduceți în declarația dumneavoastră fiscală, astfel încât administrația financiară să poată atribui datele transmise de angajator. Tot mai des, eTIN este înlocuit de noul număr de identificare fiscală.


(2021): Ce este eTIN și unde îl găsesc?


Ce clasă de impozitare vi se aplică?

Ca angajat supus impozitului, veți fi încadrat într-una dintre cele șase clase de impozitare pentru deducerea curentă a impozitului pe salariu. Valoarea deducerii fiscale depinde în principal de clasa dumneavoastră de impozitare. Clasa de impozitare depinde de starea dumneavoastră civilă:

Clasa de impozitare 1

  • Persoane necăsătorite, văduve, divorțate, cupluri căsătorite care trăiesc separat permanent și persoane căsătorite cu partener care locuiește în străinătate,

Clasa de impozitare 2

  • Părinți singuri care pot solicita deducerea pentru părinți singuri,

Clasa de impozitare 3

  • Persoane căsătorite al căror partener fie nu lucrează, fie este încadrat ca angajat în clasa de impozitare 5 (cu condiția ca soții să locuiască împreună),
  • Văduvi în primul an după decesul soțului/soției (cu condiția ca decedatul să fi fost supus impozitării nelimitate și soții să fi locuit împreună).
  • Sfat: Combinația de clase de impozitare III/V este avantajoasă mai ales dacă un partener câștigă semnificativ mai mult decât celălalt.

Clasa de impozitare 4

  • Soți care locuiesc împreună și ambii sunt supuși impozitării nelimitate. 
Tipp

Alegerea clasei de impozitare 4/4 este cea mai avantajoasă pentru soții care câștigă aproximativ la fel.

Clasa de impozitare 5

  • Persoane căsătorite, dacă celălalt partener este în clasa de impozitare III. (Cu condiția ca soții să locuiască împreună)
Tipp

Combinația de clase de impozitare III/V este avantajoasă mai ales dacă un partener câștigă semnificativ mai mult decât celălalt.

Clasa de impozitare 6

  • Angajați care lucrează pentru mai mult de un angajator.

Din 2010, cuplurile căsătorite care lucrează au o opțiune suplimentară pentru clasele de impozitare. Pe lângă combinațiile de clase de impozitare 3/5 și 4/4, există acum și așa-numita procedură de factor. În combinația de clase de impozitare 4-factor/4-factor, sumele neimpozabile sunt luate în considerare de la început în calculul impozitului pe salariu. Astfel, diferența dintre impozitul pe salariu plătit și datoria fiscală reală la sfârșitul anului este mai mică.

Caz special: Clasa de impozitare 0

Angajații cu reședința în străinătate primesc clasa de impozitare specială 0. Salariul este atunci scutit de impozit în Germania datorită unui acord de evitare a dublei impuneri.

(2021): Ce clasă de impozitare vi se aplică?


Ajutoare pentru câmp

ca

Selectați aici de ce nu sunteți supus contribuțiilor la asigurările sociale.

Vă rugăm să alegeți între:

  • Student 
  • Student care lucrează
  • Practicant
  • Elev în practică
  • Alte activități

Important: dacă lucrați mai mult de 20 de ore pe săptămână ca student / student care lucrează, activitatea devine supusă contribuțiilor la asigurările sociale. Este atunci o relație de muncă „normală”. În acest caz, selectați „Angajat supus asigurărilor sociale” ca activitate.

Scutirea de asigurări de pensie pentru studenți există numai dacă activitatea este un mini loc de muncă (450 euro job) sau o relație de muncă pe termen scurt (limitată la trei luni sau 70 de zile lucrătoare într-un an calendaristic). Acest lucru se aplică indiferent dacă locul de muncă se desfășoară pe lângă cursuri sau în pauza semestrială. Dacă sunteți supus unei asigurări de pensie, selectați „Angajat supus asigurării sociale” ca activitate.

Denumirea activității

Introduceți numele activității scutite de asigurări sociale.

Există un drept de pensie bazat pe munca prestată?

Selectați „da” dacă aveți dreptul la o pensie ca urmare a unui contract de muncă.

A fost dobândit un drept de pensie integral sau parțial fără contribuții proprii?

Selectați „da” dacă, din cauza relației dvs. de muncă, aveți dreptul la o pensie totală sau parțială fără contribuție proprie.

Acest lucru se aplică în special asociaților, acționarilor GmbH și membrilor consiliului de administrație al AG. Sunteți scutit de asigurare în sistemul legal de pensii dacă, în legătură cu activitatea dvs. profesională, dobândiți dreptul la o pensie pe baza unor acorduri contractuale.

  • Până în 2007, suma maximă deductibilă pentru pensie de 20.000 de euro sau 40.000 de euro - ca și în cazul funcționarilor publici - a fost redusă și suma forfetară a pensiei redusă a fost acordată numai dacă dreptul la pensii a fost dobândit „în totalitate sau parțial fără contribuții proprii”.
  • Din 2008 nu mai contează dacă pensia a fost constituită „integral sau parțial fără contribuții proprii”. Deoarece nu se plătesc contribuții la asigurarea de pensie legală, valoarea maximă deductibilă pentru pensie este acum întotdeauna redusă cu contribuția totală fictivă la asigurarea de pensie legală, limitată la plafonul de evaluare a contribuției în est - chiar dacă plătiți propriile contribuții.
Clasa fiscală

Selectați clasa fiscală care este înscrisă pe certificatul de impozit pe salariu. Informațiile privind clasa fiscală sunt utilizate numai de către biroul fiscal în scopuri de control și nu au niciun efect asupra calculului impozitului pe venit. Clasa fiscală joacă doar un rol în calcularea impozitului pe venit lunar pe care angajatorul dvs. îl plătește la fisc.

Ați schimbat clasa fiscală în 2021?

Dacă ați schimbat clasa de impozitare în anul curent (de exemplu, în caz de căsătorie sau divorț), introduceți aici cea mai recentă clasă de impozitare valabilă (de la 1 la 5).

Puteți avea clasa fiscală 6 numai dacă aveți o altă relație de muncă (în același timp la mai mulți angajatori).

Notă: Informațiile privind metoda factorului din clasa de impozitare 4 nu trebuie înregistrate. De asemenea, nu este necesar să furnizați informații cu privire la indemnizațiile pe care angajatorul le ia în considerare atunci când pregătește fișa salarială lunară.

Mai multe informații despre alegerea clasei fiscale.

Tip de activitate:

Selectați tipul de job pe care l-ați făcut în ultimul an ca urmare a angajării active. Alegeți între

  • Angajat, lucrător (inclusiv pensionarea parțială)
  • Funcționar public, judecător, soldat (soldat profesionist sau cu contract limitat)
  • Pensionar care a încetat activitatea
  • Pensionar activ (supus contribuțiilor de asigurări sociale)
  • Pensionar de companie
  • Director executiv GmbH / membru al consiliului de administrație al AG
  • Activitate fără asigurare socială

Selectați „ Activitate fără asigurare socială ” numai dacă nu au fost plătite contribuții la asigurările sociale legale (sănătate, îngrijire pe termen lung și asigurări de pensii) din salarii. Acest lucru se poate aplica următoarelor cazuri, de exemplu:

  • Studenți care lucrează,
  • Practicanți,
  • Muncitori sezonieri,
  • Lucrători la recoltare,
  • Locuri de muncă temporare
  • Înlocuitori pentru perioade de concediu sau de concediu medical.

Indicarea activității este necesară pentru calcularea cheltuielilor preventive cu pensiile în zona cheltuielilor speciale.

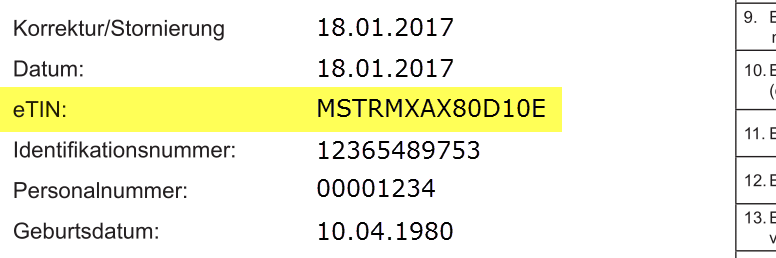
eTIN (vezi certificatul de impozit pe venit)
 

Vă rugăm să introduceți eTIN din 14 cifre (numărul electronic de identificare al contribuabilului sau numărul de identificare al transferului electronic) notat pe certificatul dvs. de impozit pe venit.

Numărul  eTIN este introdus de angajator numai dacă acesta nu vă cunoaște numărul de identificare fiscală. Dacă nu există eTIN pe certificatul dvs. de impozit pe venit, nu trebuie să îl introduceți aici.

Dacă v-ați înregistrat deja numele și data nașterii, pur și simplu faceți clic pe butonul [Generare eTIN] și Lohnsteuer kompakt  va introduce automat eTIN-ul corect.


Puterea AI pentru impozitul dvs:

Cu IntelliScan KI beta
pentru o rambursare fără probleme!

Gata cu stresul fiscal!
Aflați cum să vă completați declarația fiscală mai rapid și mai eficient cu IntelliScan. Pur și simplu încărcați documentele - AI-ul nostru recunoaște și procesează toate informațiile importante pentru dvs.

Finanztip

"Die Programme überzeugten mit einem großen Leistungsumfang, einer exakten Berechnung und allen Zusatzfunktionen. Auch Ehepaare sind hier gut aufgehoben."

Finanztip 04/2026

WirtschaftsWoche

"Der Pionier für Online-Steuererklärungen bietet Nutzern nun zusätzlich einen Import ihres digitalen Steuerbescheids und prüft auch die dort enthaltenen Daten automatisch auf Optimierungspotenzial."

WirtschaftsWoche 16/2026

Chip

"Neben einer KI-gestützten Steuerhilfe sind die Bescheidprüfung und eine effizientere digitale Kommunikation mit dem Finanzamt hinzugekommen. [...] Neben Lohnsteuerbescheinigungen kann der Cloud-Dienst nun auch Rechnungen erkennen und verarbeiten."

Chip 04/2026