Noua sumă forfetară de cazare pentru șoferii profesioniști
În 2020 a fost introdus un nou forfetar de cazare. Până acum, șoferii profesioniști care dorm în cabina camionului nu pot solicita sume forfetare de cazare. Cu toate acestea, ei au cheltuieli pentru utilizarea facilităților sanitare din parcări (duș, toaletă) și pentru curățarea cabinei de dormit din camion (lenjerie de pat).
Astfel de cheltuieli pot fi deja deduse fiscal de către șoferii profesioniști ca costuri suplimentare de călătorie estimate sau pot fi rambursate de angajator fără impozit (scrisoarea BMF din 4.12.2012, BStBl. 2012 I p. 1249; hotărârea BFH din 28.3.2012, VI R 48/11).
Începând cu 1.1.2020 a fost introdus un nou forfetar de călătorie pentru șoferii profesioniști, care poate fi solicitat în locul costurilor reale. Forfetarul de cazare de 8 Euro pe zi calendaristică poate fi dedus ca cheltuieli profesionale - pe lângă forfetarul normal pentru mese. Noul forfetar de cazare se aplică pentru
- ziua de sosire sau plecare, precum și
- fiecare zi calendaristică cu o absență de 24 de ore în cadrul unei activități externe în țară sau în străinătate (§ 9 alin. 1 fraza 3 nr. 5b EStG, introdus prin "Legea pentru promovarea fiscală suplimentară a electromobilității și modificarea altor reglementări fiscale"). Forfetarul de cazare de 8 Euro este luat în considerare pentru fiecare zi calendaristică în care angajatul ar putea solicita un forfetar pentru mese în cadrul unei activități externe.
- Aplicarea acestui forfetar are loc în locul cheltuielilor reale suplimentare. Dacă se solicită noul forfetar, valoarea cheltuielilor reale nu contează. Trebuie să fi existat doar cheltuieli reale.
- Se pot dovedi și solicita cheltuieli mai mari de 8 Euro (de exemplu, pe baza scrisorii BMF din 4.12.2012, BStBl. 2012 I p. 1249). Decizia de a solicita cheltuielile reale suplimentare sau forfetarul legal poate fi luată doar unitar în anul calendaristic.
- De obicei, cheltuielile suplimentare sunt cheltuieli care, în cazul altor angajați cu cazare în cadrul unei activități externe, sunt de obicei incluse în cheltuielile de cazare deductibile ca cheltuieli profesionale. Cheltuielile pot include:
- Taxe pentru utilizarea facilităților sanitare (toalete, dușuri sau spălătorii) în parcări și autohofuri,
- Taxe de parcare sau depozitare în parcări și autohofuri,
- Cheltuieli pentru curățarea propriei cabine de dormit.
- Angajatorul poate efectua rambursări unitar în anul calendaristic fie până la valoarea cheltuielilor reale suplimentare dovedite, fie până la valoarea noului forfetar, fără impozit.
- Noul forfetar de cazare se aplică nu doar angajaților, ci și șoferilor profesioniști independenți (§ 4 alin. 10 EStG).
Sfat: Dacă doriți să solicitați o sumă mai mare decât forfetarul de cazare, se recomandă următoarea procedură: Notați toate cheltuielile pentru o perioadă reprezentativă de 3 luni. Din aceasta puteți calcula suma zilnică a costurilor și o puteți utiliza și în viitor, atâta timp cât condițiile nu se schimbă semnificativ. Nu includeti bonurile valorice pe care le puteți deduce la cumpărături (scrisoarea BMF din 4.12.2012).
Verpflegungspauschbeträge ab 2020 erhöht
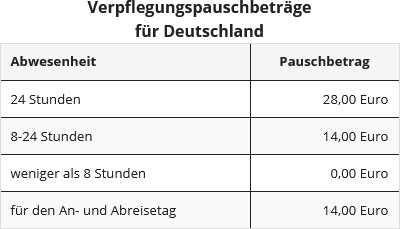
Actual începând cu 1.1.2020, sumele forfetare pentru mese sunt majorate, și anume în Germania cu 4 Euro sau cu 2 Euro (§ 9 alin. 4a fraza 3 EStG, modificat prin "Legea pentru promovarea fiscală suplimentară a electromobilității și modificarea altor reglementări fiscale").
(2021): Noua sumă forfetară de cazare pentru șoferii profesioniști
Noi sume forfetare pentru diurnă și cazare 2021
Pentru călătoriile în străinătate în scop profesional sau de afaceri și pentru întreținerea unei a doua locuințe în străinătate se aplică următoarele sume forfetare pentru diurnă și cazare în anul 2021 (Scrisoarea BMF din 03.12.2020, IV C 5-S 2353/19/10010-002).
În cazul unei activități externe sau al unei a doua locuințe în străinătate, se aplică următoarele:
- Angajatul poate deduce sumele forfetare pentru diurnă specifice fiecărei țări ca cheltuieli profesionale sau angajatorul le poate rambursa scutit de impozit. Nu este posibilă deducerea costurilor reale ca cheltuieli profesionale.
- Sumele forfetare pentru cazare specifice fiecărei țări nu mai pot fi deduse ca cheltuieli profesionale din 2008, totuși angajatorul le poate rambursa scutit de impozit. Sunt deductibile doar costurile reale de cazare, dovedite.
În cazul călătoriilor de o zi în străinătate, se aplică suma forfetară corespunzătoare ultimului loc de muncă în străinătate. În cazul călătoriilor de mai multe zile în diferite state, pentru calcularea sumelor forfetare pentru diurnă în zilele de sosire și plecare, precum și în zilele intermediare (zile cu absență de 24 de ore), se aplică următoarele:
- La sosirea din țară în străinătate sau din străinătate în țară, fără activitate, se aplică suma forfetară corespunzătoare locului atins înainte de ora 24:00, ora locală.
- La plecarea din străinătate în țară sau din țară în străinătate, se aplică suma forfetară corespunzătoare ultimului loc de muncă.
- Pentru zilele intermediare, de regulă, se aplică suma forfetară corespunzătoare locului atins de angajat înainte de ora 24:00, ora locală.
- Dacă după ziua de întoarcere de la o activitate externă de mai multe zile la locuință sau la primul loc de muncă urmează o altă activitate externă de una sau mai multe zile, pentru această zi se ia în considerare doar diurna mai mare.

(2021): Noi sume forfetare pentru diurnă și cazare 2021
Ce pot deduce ca alte cheltuieli de călătorie?
Pe lângă costurile de transport, sumele forfetare pentru cazare și masă, puteți deduce și alte costuri care au apărut în legătură cu activitatea externă. Acestea includ, printre altele:
- Taxe de parcare, taxe de autostradă, chirie pentru garaj
- Taxe telefonice pentru convorbiri de serviciu
- Taxe de intrare la evenimente profesionale
- Taxe de depozitare bagaje
- Costuri pentru achiziționarea de valută și pierderi la răscumpărare
- Despăgubiri ca urmare a accidentelor rutiere
- Daune la bagajele de călătorie
- Furtul de obiecte (obiecte utilizate în scop profesional, obiecte personale luate în scop profesional, obiecte personale necesare pentru călătorie)
Nu se rambursează pierderea de bani sau bijuterii.
Pentru multe costuri suplimentare de călătorie nu există chitanțe. Le puteți totuși revendica în declarația fiscală. Întocmiți un document propriu cu locul, data, tipul și suma cheltuielii și depuneți-l.
Tipp
Dacă nu cunoașteți suma exactă a unei cheltuieli, estimați-o. Multe birouri fiscale acceptă o sumă estimată, dacă este plauzibilă.
(2021): Ce pot deduce ca alte cheltuieli de călătorie?
Ce pot deduce pentru activitatea în deplasare?
Cheltuielile legate de o activitate profesională în deplasare pot fi deduse ca cheltuieli profesionale. Acestea includ
- costuri de transport,
- indemnizații forfetare de masă,
- costuri de cazare,
- costuri suplimentare de călătorie.
Spre deosebire de costurile de transport, cazare și costurile suplimentare de călătorie, indemnizațiile forfetare de masă sunt luate în considerare pentru deplasări pe termen lung doar pentru primele trei luni ale aceleiași activități în deplasare.
(1) Costuri de transport: Călătoriile pot fi deduse cu costurile reale sau, în cazul utilizării propriei mașini, cu indemnizația forfetară de serviciu (30 de cenți pe km parcurs).
(2) Indemnizații forfetare de masă: Acestea sunt de 14 Euro pentru o absență între 8 și 24 de ore și 28 Euro pentru o absență de 24 de ore. Relevantă este durata absenței de la locuință și de la primul loc de muncă - și anume de la locuința principală, nu de la locuința de la locul de muncă. Timpul de călătorie trebuie inclus.
(3) Costuri de cazare: Se pot deduce doar costurile reale și dovedite. Din 2014, aceste costuri sunt recunoscute în primele 48 de luni în valoare nelimitată, după aceea doar până la maximum 1.000 Euro pe lună. Această limitare se aplică doar în Germania, nu și în străinătate.
(4) Costuri suplimentare de călătorie: Se pot deduce și diverse costuri suplimentare mai mici și mai mari care apar în legătură cu o activitate în deplasare. Acestea pot include costuri de transport la destinație, de exemplu pentru taxi sau mașină închiriată, taxe de autostradă sau feribot, taxe de parcare, bacșișuri, cheltuieli pentru apeluri telefonice și corespondență profesională cu angajatorul sau cu partenerii de afaceri.
Începând cu 1.1.2020, a fost introdusă o nouă indemnizație de călătorie pentru șoferii profesioniști: aceștia pot deduce o indemnizație de cazare de 8 EUR pe zi calendaristică ca cheltuieli profesionale - și anume în plus față de indemnizația forfetară "normală" de masă. Acest lucru se aplică pentru ziua de sosire sau plecare, precum și pentru fiecare zi calendaristică cu o absență de 24 de ore în cadrul unei activități în deplasare în țară sau în străinătate (§ 9 alin. 1 fraza 3 nr. 5b EStG, introdusă prin "Legea privind promovarea fiscală suplimentară a electromobilității și modificarea altor reglementări fiscale").
(2021): Ce pot deduce pentru activitatea în deplasare?
Când se consideră activitate externă?
O activitate externă are loc atunci când lucrați temporar în afara locuinței și a "primului loc de muncă" din motive profesionale.
O activitate externă este "temporară" dacă se preconizează că vă veți întoarce la primul loc de muncă și vă veți continua activitatea acolo.
- Un angajat poate avea un singur "prim loc de muncă" per raport de muncă. Orice activitate desfășurată în afara primului loc de muncă este considerată activitate externă.
- În anumite cazuri, angajatul poate să nu aibă un prim loc de muncă. În acest caz, activitatea profesională este în întregime o activitate externă. Acest lucru este valabil pentru șoferi profesioniști, taximetriști, mecanici de locomotivă și însoțitori de tren, piloți și însoțitori de zbor.
- Dacă lucrați pe un vehicul: Fiecare nouă călătorie reprezintă o nouă activitate externă.
- Dacă întrerupeți misiuni de lucru pe termen lung: Dacă întreruperea durează cel puțin patru săptămâni, începe o nouă activitate externă. Acest lucru este important pentru deducerea indemnizațiilor de masă, care sunt luate în considerare doar pentru primele trei luni. Din 2014, motivul întreruperii nu mai contează, astfel încât și vacanțele sau bolile pot duce la un nou început. Până în 2013, o întrerupere din cauza bolii sau a vacanței nu avea niciun impact asupra perioadei de trei luni.
(2021): Când se consideră activitate externă?
Ce ar trebui să știu despre noua limită de 48 de luni?
În cazul activităților externe, costurile de transport, cazare și costurile suplimentare de călătorie, precum și sumele forfetare pentru masă pot fi deduse ca cheltuieli profesionale.
Din 2014, un nou termen de 48 de luni joacă un rol semnificativ.
(1) Termenul de 48 de luni pentru determinarea primului loc de muncă
"Primul loc de muncă" este o unitate fixă a angajatorului la care angajatul este alocat permanent. Chiar și fără o desemnare explicită din partea angajatorului, se presupune o alocare permanentă dacă angajatul urmează să lucreze pe termen lung la un loc de muncă. Acesta este cazul unei angajări
- pe perioadă nedeterminată ("până la noi ordine"),
- pentru întreaga durată a relației de muncă (determinată sau nedeterminată) sau
- pe o perioadă de peste 48 de luni.
SFAT: Aceasta înseamnă: toate alocările (transferuri, detașări, comenzi) care sunt limitate de la început la maximum 48 de luni nu constituie un "prim loc de muncă", ci o activitate externă. Astfel, costurile de transport pot fi deduse cu diurna de serviciu sau cu costurile reale, iar sumele forfetare pentru masă și costurile de cazare pot fi deduse ca cheltuieli profesionale sau rambursate de angajator fără impozit.
(2) Termenul de 48 de luni pentru activitatea la sediul unui client
Spre deosebire de trecut, un angajat poate avea, conform noii legislații, "primul loc de muncă" și la sediul unui client al angajatorului său, dar numai în cazul unei activități pe termen lung. Acest lucru se aplică, de exemplu, angajaților care lucrează pe termen lung la un proiect la client sau lucrătorilor temporari care lucrează la împrumutat fără limită de timp.
O astfel de activitate pe termen lung există dacă angajatul lucrează la sediul unui client sau al unei companii afiliate
- de la început pentru mai mult de 48 de luni sau
- pentru durata relației de muncă.
(3) Termenul de 48 de luni pentru costurile de cazare
Pentru cazările în timpul unei activități externe, doar costurile reale pot fi deduse ca cheltuieli profesionale sau de afaceri. Din 2014, costurile de cazare pot fi deduse sau rambursate de angajator fără impozit doar pe o perioadă de 48 de luni.
Începând cu luna a 49-a, deducerea cheltuielilor profesionale sau rambursarea fără impozit este limitată la cheltuielile comparabile în cazul unei duble gospodării, adică la maximum 1.000 Euro pe lună. Această limitare se aplică doar în cazul activităților externe în Germania, nu și în străinătate.
Tipp
Perioada de 48 de luni începe din nou dacă activitatea la același loc de muncă este întreruptă timp de cel puțin 6 luni. Motivul întreruperii activității (de exemplu, boală, concediu, activitate la un alt loc de muncă) nu contează.
Actual, Tribunalul Fiscal din Münster a confirmat opinia fiscului și a decis că o alocare repetată, limitată la mai puțin de 48 de luni, la un șantier nu constituie un "prim loc de muncă", chiar dacă munca a durat neîntrerupt mai mult de patru ani (FG Münster din 25.3.2019, 1 K 447/16).
Particularitate pentru lucrătorii temporari:
Lucrătorii temporari nu au o relație de muncă cu compania la care sunt angajați, ci cu compania de muncă temporară, adesea denumită "împrumutător". Dacă acești angajați sunt "împrumutați" unei anumite companii pentru o anumită perioadă de timp, se pune întrebarea dacă își pot deduce călătoriile la locul de muncă conform principiilor decontării de călătorie (30 de cenți pe km parcurs) sau doar cu indemnizația de distanță mai mică (30 de cenți pe km de distanță).
În principiu, se aplică următoarele: costurile de transport pot fi revendicate doar cu indemnizația de distanță dacă lucrătorul temporar este alocat permanent unui loc de muncă. Acesta este cazul dacă urmează să lucreze acolo pe termen lung, și anume
- pe perioadă nedeterminată ("până la noi ordine"),
- pentru durata relației de muncă sau
- pe o perioadă de peste 48 de luni.
Aceasta înseamnă: lucrătorii temporari pot avea, de asemenea, "primul loc de muncă" la client dacă lucrează acolo pe termen lung. Acest lucru este valabil doar dacă angajatul lucrează acolo de la început (!) mai mult de 48 de luni sau pentru durata relației de muncă sau pe perioadă nedeterminată. Călătoriile pot fi deduse doar cu indemnizația de distanță, sumele forfetare pentru masă și costurile suplimentare de călătorie nu sunt luate în considerare. Lucrătorii temporari care lucrează doar pentru o perioadă mai scurtă în companiile clienților desfășoară, în schimb, o activitate externă și își pot deduce călătoriile cu diurna de serviciu - și, în anumite limite, și sumele forfetare pentru masă.
Actual, Tribunalul Fiscal din Saxonia Inferioară a decis că un angajat aflat într-o relație de muncă nedeterminată cu o companie de muncă temporară poate revendica costurile de transport doar cu indemnizația de distanță pentru călătoriile sale între locuință și locul de muncă, chiar dacă compania de muncă temporară a convenit cu împrumutatul o limitare a activității (hotărârea din 28.5.2020, 1 K 382/16).
- Cazul: Reclamantul se afla într-o relație de muncă nedeterminată cu compania de muncă temporară A. Reclamantul a fost apoi angajat conform acordului de la începutul contractului exclusiv și continuu la compania B. Relația de muncă temporară a reclamantului a fost limitată conform acordurilor încheiate între A (împrumutător) și B (împrumutat). Continuarea angajării la companie depindea, așadar, de faptul că aceasta încheia un alt contract de muncă temporară (limitat) cu A după expirarea fiecărei perioade. Acest lucru s-a întâmplat întotdeauna până după anul în litigiu 2014. În anul în litigiu, reclamantul a lucrat inițial de la 1 ianuarie până la 30 septembrie și apoi de la 1 octombrie până la 31 decembrie în cadrul unei relații de muncă temporare limitate între A și B. În declarația sa fiscală, reclamantul a revendicat costurile de transport de la locuința sa la locul de muncă la B cu 30 de cenți pe km parcurs, adică conform principiilor decontării de călătorie. Acest lucru a fost respins de biroul fiscal, care a luat în considerare doar indemnizația de distanță. Plângerea împotriva acestei decizii a fost respinsă de tribunalul fiscal.
- Motivare: Reclamantul avea primul loc de muncă la locul său de muncă la B. Deoarece a fost alocat permanent acestui loc de muncă. Nu este un caz de așa-numită detașare în lanț. Reclamantul a fost angajat pentru a lucra la B și a fost angajat exclusiv acolo. Acest angajament a fost, conform evaluării circumstanțelor generale ale cazului, atât pentru reclamant ca angajat, cât și pentru A ca angajator, conceput de la început astfel încât reclamantul să fie angajat la B până la noi ordine, adică nu limitat. Relația de muncă temporară dintre A și B a fost limitată. Acest lucru nu contează în cazul în litigiu. În cele din urmă, angajarea reclamantului la B depindea de faptul că B continua relația de muncă temporară după expirarea fiecărei perioade convenite cu A. Acest lucru nu era diferit pentru reclamant față de o multitudine de angajați a căror angajare depinde, de exemplu, de volumul de muncă al angajatorului. Pentru a considera o alocare permanentă a reclamantului la primul loc de muncă la B, nu contează că, conform contractului de muncă, era teoretic posibilă o angajare la alți clienți ai A. Nici aici relația de muncă a reclamantului nu diferă semnificativ de acele relații de muncă în care angajatorul nu este o companie de muncă temporară.
Tipp
Curtea Federală de Finanțe a declarat în hotărârea sa din 10.4.2019 (VI R 6/17) că existența unei relații de muncă temporare limitate nu exclude presupunerea unei alocări permanente. Totuși, nu a trebuit să decidă cazul concret, deoarece în cazul respectiv angajatul a fost alocat succesiv la două locuri de muncă diferite în timpul relației sale de muncă. Acest lucru nu a fost cazul în situația actuală, deoarece de facto reclamantul a lucrat doar la compania B și a fost angajat special pentru aceasta de către compania de muncă temporară. În orice caz, Curtea Federală de Finanțe este din nou implicată, deoarece recursul este acum în curs (Az. VI R 32/20). Lucrătorii temporari afectați ar trebui, prin urmare, să depună contestație împotriva deciziilor fiscale nefavorabile și să solicite suspendarea procedurii proprii.
(2021): Ce ar trebui să știu despre noua limită de 48 de luni?
Ce se poate deduce pentru activitatea pe un vehicul?
Dacă vă desfășurați activitatea profesională pe un vehicul, în general nu aveți un "prim loc de muncă", astfel încât activitatea este considerată activitate în deplasare.
Acest lucru se aplică, de exemplu, pentru
- șoferi profesioniști,
- șoferi de autocare,
- șoferi de autobuz,
- conductori de tramvai,
- lucrători în salubritate,
- taximetriști,
- mecanici de locomotivă,
- însoțitori de tren,
- piloți și
- însoțitori de zbor.
Adesea trebuie să vă prezentați la un loc stabilit (loc de preluare) pentru a prelua vehiculul.
Ce se poate deduce fiscal?
- Drumurile între locuință și locul de preluare sunt deductibile doar cu indemnizația de distanță.
- În ciuda indemnizației de distanță, puteți deduce totuși sumele forfetare pentru masă ca cheltuieli profesionale, dacă absența depășește 8 ore. Deoarece nu aveți un prim loc de muncă, sunteți în deplasare profesională. Nu se creează un prim loc de muncă fictiv, ci doar se prescrie aplicarea indemnizației de distanță. Nu există o perioadă de trei luni, deoarece fiecare călătorie este considerată o nouă activitate în deplasare.
La 1.1.2020 a fost introdusă o nouă indemnizație de călătorie pentru șoferii profesioniști: puteți deduce o indemnizație de cazare de 8 EUR pe zi calendaristică ca cheltuieli profesionale - și anume în plus față de indemnizația "normală" pentru masă. Acest lucru se aplică pentru ziua de sosire sau plecare, precum și pentru fiecare zi calendaristică cu o absență de 24 de ore în cadrul unei activități în deplasare în țară sau în străinătate (§ 9 alin. 1 fraza 3 nr. 5b EStG, introdus prin "Legea privind promovarea fiscală suplimentară a electromobilității și modificarea altor reglementări fiscale").
(2021): Ce se poate deduce pentru activitatea pe un vehicul?
Ce se poate deduce în cazul mai multor locuri de muncă?
Dacă, datorită contractului de muncă, trebuie să vă desfășurați activitatea la două sau mai multe locuri de muncă, de exemplu, la sediul principal și într-o filială, unul dintre acestea trebuie desemnat ca "primul loc de muncă". Angajatorul poate face acest lucru în baza dreptului său de a da instrucțiuni. Sau este decisivă durata timpului de lucru: O unitate de lucru este considerată "primul loc de muncă" dacă, conform contractului de muncă, lucrați acolo
- de obicei zilnic sau
- două zile întregi pe săptămână sau
- cel puțin o treime din timpul de lucru regulat convenit.
În cazul în care mai multe locuri de muncă îndeplinesc condițiile pentru un "prim loc de muncă" în ceea ce privește durata activității sau volumul de muncă, se aplică următoarea regulă:
- Primul loc de muncă este cel desemnat de angajator. Acesta nu trebuie să fie locul de muncă unde vă desfășurați cea mai mare parte a activității profesionale sau cea mai semnificativă calitativ.
- Dacă angajatorul nu își exercită dreptul de desemnare sau desemnarea nu este clară, primul loc de muncă este considerat cel mai apropiat de domiciliul angajatului.
Ce se poate deduce fiscal?
- Deplasările între domiciliu și "primul loc de muncă" pot fi deduse doar cu indemnizația de distanță.
- Activitatea la celelalte locuri de muncă este considerată activitate externă, astfel încât deplasările pot fi deduse cu indemnizația de călătorie de serviciu (30 de cenți pe km parcurs) sau cu costurile reale.
- De asemenea, indemnizațiile de masă pot fi deduse ca cheltuieli profesionale sau rambursate de angajator fără impozit, cu condiția ca durata absenței să fie de cel puțin 8 ore.
(2021): Ce se poate deduce în cazul mai multor locuri de muncă?
Ce se aplică în cazul activităților externe în străinătate?
În cazul activităților externe în străinătate se aplică unele particularități fiscale:
(1) Sume forfetare pentru diurnă: Acestea variază în funcție de țară. Pentru orașele deosebit de scumpe se stabilesc chiar sume separate. Sumele forfetare sunt derivate din Legea federală privind indemnizațiile de călătorie și sunt anunțate periodic de Ministerul Federal de Finanțe.
- Pe zi întreagă de absență, suma forfetară pentru diurnă specifică țării este de 120%, iar pentru zilele cu o absență de peste 8 ore, precum și pentru zilele de sosire și plecare, este de 80% din cele mai mari indemnizații zilnice în străinătate.
(2) Mese la bord: La călătoriile cu avionul, prețul biletului include de obicei mese la bord. Dacă factura pentru biletul de avion este emisă pe numele angajatorului și este rambursată de acesta, se aplică următoarele:
- Până în 2014, puteți deduce integral sumele forfetare pentru diurnă ca cheltuieli profesionale sau le puteți primi rambursate de angajator fără impozit, chiar dacă mesele la bord sunt gratuite. Costurile biletului de avion nu trebuie reduse cu partea de masă și pot fi, de asemenea, deduse integral. De asemenea, nu trebuie să plătiți impozit pe un avantaj în natură pentru masa gratuită.
- Începând cu 2015, mesele gratuite la bord sunt considerate "masă oferită de angajator". Aceasta înseamnă că suma forfetară pentru diurnă trebuie redusă cu 40% pentru prânz sau cină și cu 20% pentru mic dejun. Reducerea sumei forfetare pentru diurnă nu se aplică dacă, pe baza tarifului de transport ales, este clar că este vorba doar de un serviciu de transport, fără mese gratuite.
(3) Mai multe țări: Dacă vizitați mai multe țări în cadrul activității externe, suma forfetară pentru diurnă se bazează întotdeauna pe țara pe care o atingeți ultima dată înainte de ora 24:00, ora locală. În schimb, în ziua de întoarcere, este relevantă țara în care ați lucrat ultima dată - și nu Germania. Acest lucru se aplică și dacă continuați activitatea externă în Germania, de exemplu, vizitând un client în Germania.
(4) Sume forfetare pentru cazare: În cazul cazării în străinătate, sumele forfetare specifice țării pentru cazare nu mai pot fi deduse ca cheltuieli profesionale, ci doar rambursate fără impozit de angajator. Dacă activitatea externă în străinătate durează mai mult de patru ani, nu există - spre deosebire de Germania - o limitare a costurilor de cazare deductibile la 1.000 Euro pe lună pentru cele 48 de luni.
Lohnsteuer kompakt
Recent, Curtea Federală de Finanțe a decis că, și în cazul angajaților fără "primul loc de muncă", sumele forfetare pentru diurnă trebuie reduse dacă angajatorul le oferă mese gratuite (decizia BFH din 12.7.2021, VI R 27/19).
Cazul: Un ofițer de navă primește mese gratuite de la angajator la bord. În fișele de salariu, angajatorul a indicat aceste mese ca beneficiu în natură neimpozabil. În "zilele de port", ofițerul nu a consumat întotdeauna mesele oferite la bord. În anumite zile, echipajul trebuia să se aprovizioneze singur în porturi. Ofițerul a solicitat sume forfetare pentru diurnă pentru 206 zile ca cheltuieli profesionale.
Potrivit BFH, ofițerul are dreptul la sume forfetare pentru diurnă doar pentru zilele în care angajatorul nu i-a oferit mese în mod excepțional în zilele de port. Pentru toate celelalte zile, deducerea este exclusă, deoarece în acele zile au fost oferite gratuit mic dejun, prânz și cină.
Lohnsteuer kompakt
Recent, Tribunalul Fiscal din Düsseldorf a decis că personalului de zbor nu i se acordă un salariu impozabil prin furnizarea de mese dacă zborul durează mai mult de șase ore (decizia din 13.8.2020, 14 K 2158/16 L). Situația: O companie aeriană a oferit personalului său de zbor mese gratuite atât pe zborurile lungi, cât și pe zborurile medii, dacă durata zborului cu "timpuri de întoarcere" scurte depășea șase ore.
Acestea erau aparent mesele tipice de catering. Administrația fiscală a considerat că furnizarea gratuită a meselor constituie salariu impozabil. Totuși, acțiunea corespunzătoare a avut succes. Motivul: Mesele gratuite au fost oferite în interesul predominant al angajatorului. Nu a fost vorba de o recompensă pentru munca personalului.
Trebuie luate în considerare condițiile de muncă extraordinare la bordul unui avion, caracterizate de programul strâns din traficul aerian și de spațiul restrâns din avion. Furnizarea de mese a avut ca scop principal asigurarea unui flux lin și eficient în timpul zborurilor și "timpurilor de întoarcere". De asemenea, judecătorii au menționat că compania aeriană era obligată legal să ofere echipajului posibilitatea de a lua mese și băuturi în cazul unei perioade de serviciu de zbor de peste șase ore.
(2021): Ce se aplică în cazul activităților externe în străinătate?
Ce se aplică în cazul acordării de mese de către angajator?
La activități externe, cum ar fi evenimente de formare, seminarii, conferințe, evenimente de vânzări etc., participanții sunt adesea hrăniți pe cheltuiala angajatorului, fie direct de către angajator, fie la inițiativa acestuia de către un terț, de exemplu, hotelul de conferințe sau o firmă de catering.
Acest avantaj este impozitat de către fisc.
(1) Până în 2013, avantajul în natură al mesei gratuite era impozitat. Fie la valoarea oficială a beneficiului în natură, dacă era vorba de o "masă obișnuită" în valoare de maximum 40 Euro, fie la valoarea reală, caz în care se aplica mica limită de scutire pentru beneficiile în natură de 44 Euro. Cu toate acestea, suma forfetară relevantă pentru masă putea fi dedusă integral ca cheltuială profesională sau rambursată de angajator fără impozit.
(2) Din 2014 este exact invers: acum suma forfetară relevantă pentru masă este redusă și se renunță la impozitarea avantajului. Reducerea este de 20 % pentru un mic dejun și 40 % pentru un prânz sau o cină din suma forfetară totală pentru masă. O impozitare la valoarea oficială a beneficiului în natură are loc doar în mod excepțional, dacă angajatul nu poate deduce sumele forfetare pentru masă ca cheltuieli profesionale, de exemplu, în cazul unei absențe de sub 8 ore sau în cazul unei activități externe pe termen lung după expirarea perioadei de trei luni. De asemenea, valoarea limită pentru "masă obișnuită" a fost ridicată de la 40 Euro la 60 Euro.
Lohnsteuer kompakt
În prezent, Curtea Federală Fiscală a decis că și în cazul angajaților fără "primul loc de muncă" sumele forfetare pentru masă trebuie reduse dacă angajatorul le oferă gratuit mese (hotărârea BFH din 12.7.2021, VI R 27/19).
Cazul: Un ofițer de navă primește gratuit mese la bord de la angajator. În fișele de salariu, angajatorul a indicat aceste mese ca beneficiu în natură neimpozabil. În "zilele de port", ofițerul nu a beneficiat parțial de mesele oferite la bord. În anumite zile, echipajul trebuia să se aprovizioneze singur în porturi. Ofițerul a solicitat sume forfetare pentru masă pentru 206 zile ca cheltuieli profesionale.
Conform opiniei BFH, ofițerul are dreptul la sume forfetare pentru masă doar pentru zilele în care angajatorul nu i-a oferit mese în mod excepțional în zilele de port. Pentru toate celelalte zile, deducerea este exclusă, deoarece în acele zile micul dejun, prânzul și cina au fost oferite gratuit.
(2021): Ce se aplică în cazul acordării de mese de către angajator?







